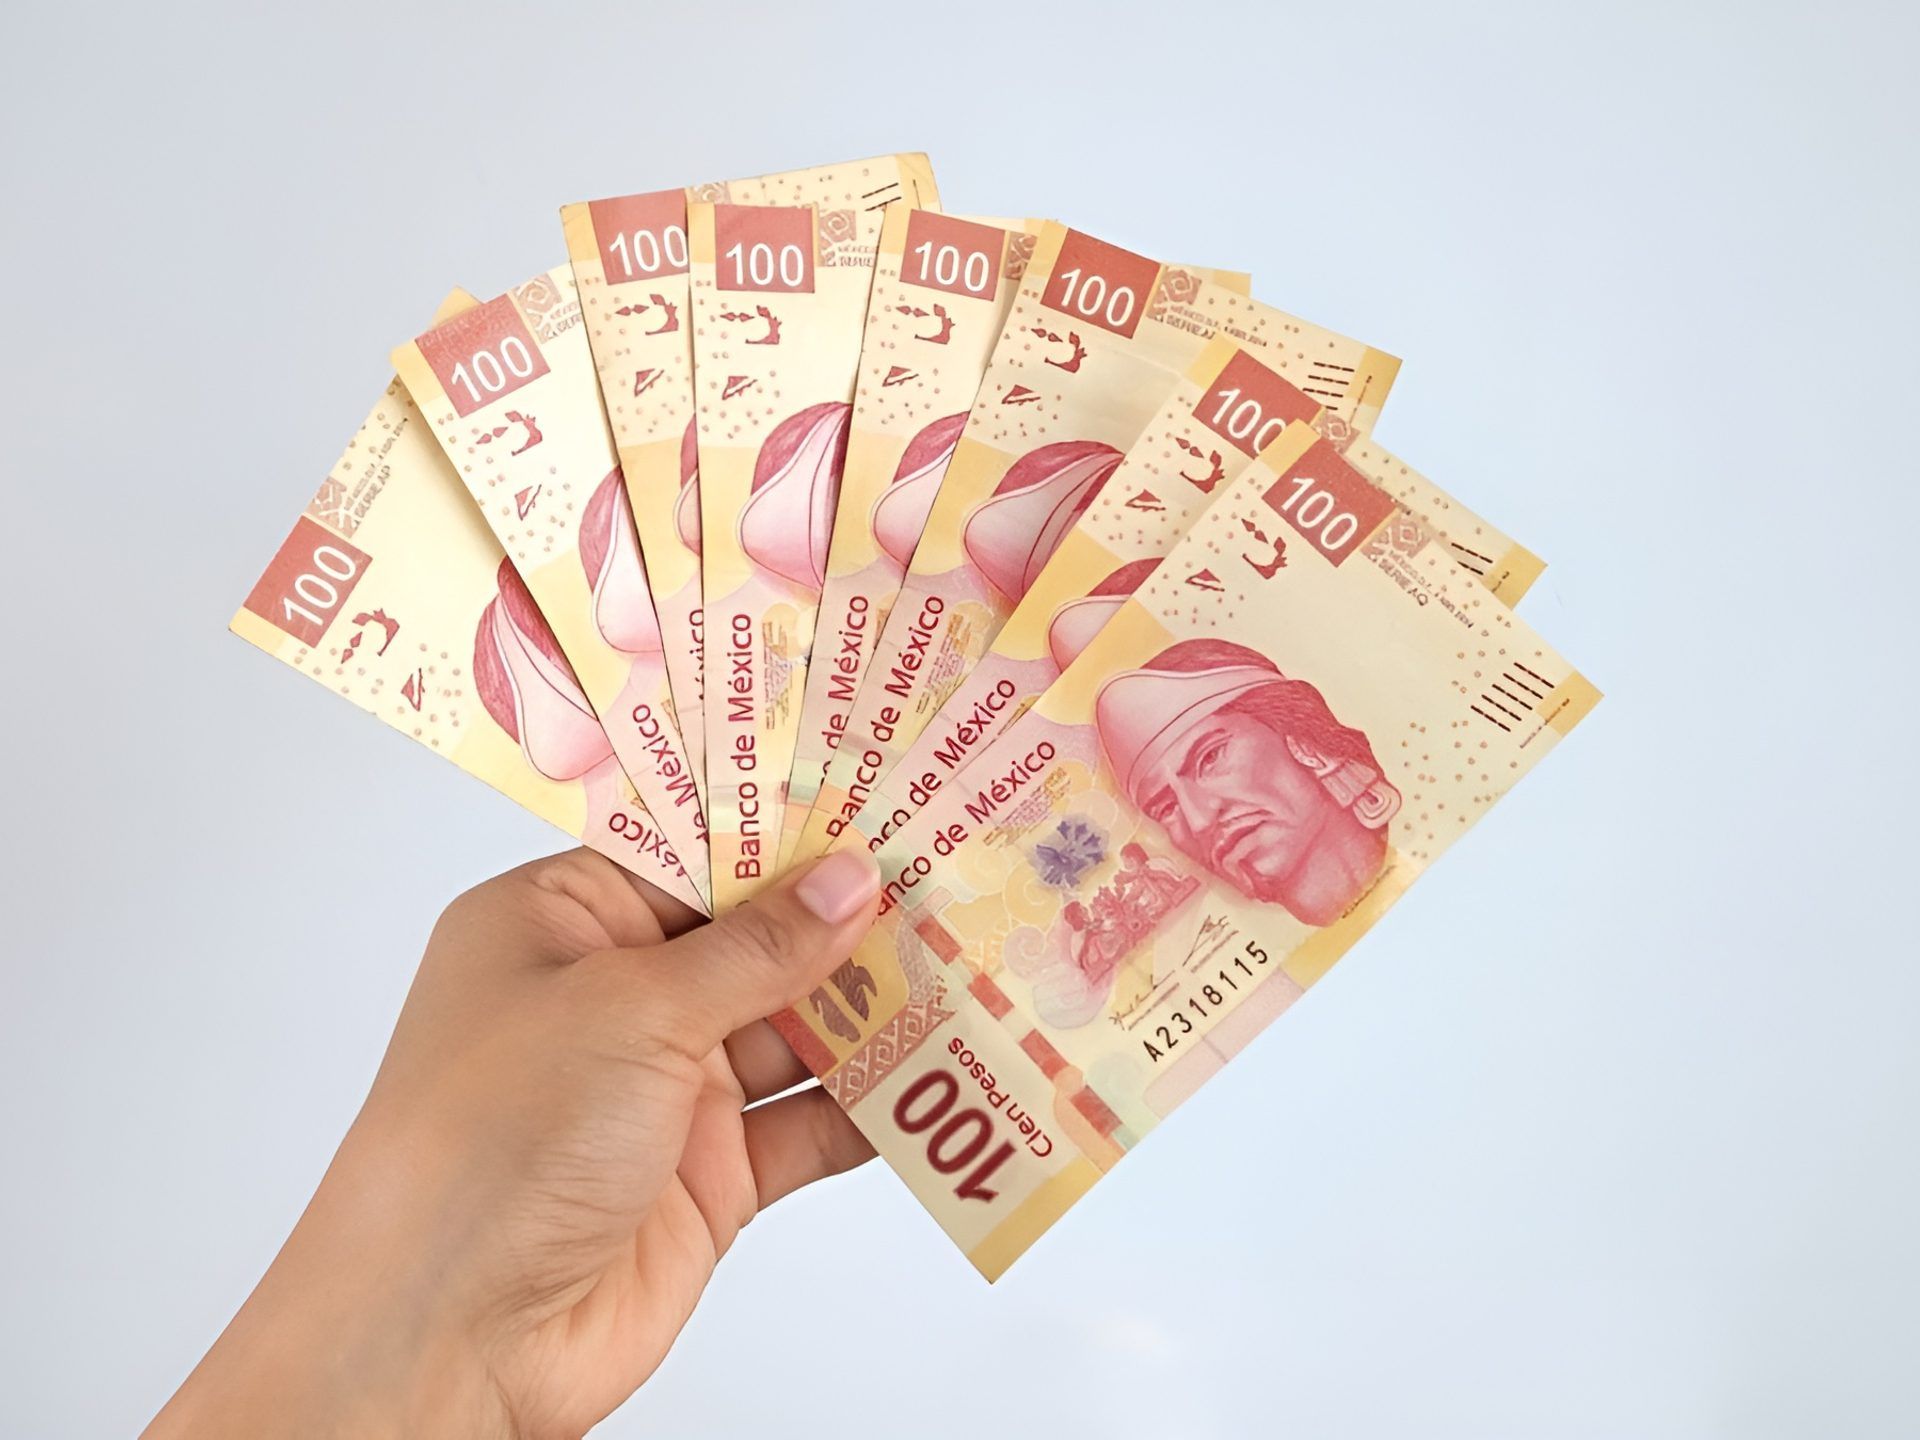
El salario mínimo de México para 2026 es de MXN$315.04 diarios (MXN$9,582.47 al mes) en la zona general, que incluye la Ciudad de México, y de MXN$440.87 diarios (MXN$13,409.80 al mes) en la Zona Libre de la Frontera Norte, vigente desde el 1 de enero de 2026 conforme a la resolución de la Comisión Nacional de los Salarios Mínimos (CONASAMI) publicada en el Diario Oficial de la Federación (DOF) el 9 de diciembre de 2025. Para los equipos de nómina, contadores y asesores que operan nómina en México, el aumento de enero importa porque varias otras cifras se calculan a partir del salario mínimo, empezando por el piso de cotización al IMSS. Este artículo explica las dos zonas, las cifras diarias, mensuales y por hora, el piso de cotización, las prestaciones que se calculan sobre el salario mínimo y cuándo se fijarán los montos de 2027.
El primer cálculo de pago del año es el lugar más común para el error que sigue: si la configuración de la nómina aún conserva la cifra de diciembre, a un trabajador que debería estar en el nuevo mínimo se le paga la tasa del año pasado. Para 2026 la brecha en la zona general es de MXN$36.24 al día, aproximadamente MXN$1,100 al mes por trabajador. El salario mínimo no puede reducirse por ningún descuento, de modo que el faltante no puede compensarse después. El faltante se convierte en pago retroactivo, y una inspección de la Secretaría del Trabajo y Previsión Social (STPS) que lo detecta trata el monto como pago insuficiente en todos los trabajadores afectados a la vez.
El salario mínimo es más que una tasa de titular. Para la nómina es el piso contra el que se miden varias otras cifras, y la CONASAMI lo reajusta cada enero. Como el piso cambia en un calendario fijo y otros números están ligados a él, la nómina tiene que actualizar la tasa y todo lo derivado de ella al inicio de cada año.
Salario mínimo 2026 por zona: zona general y Zona Libre de la Frontera Norte
México no tiene un solo salario mínimo. La comisión nacional, la CONASAMI, fija dos: un mínimo general para la mayor parte del país y uno más alto para la Zona Libre de la Frontera Norte, integrada por 45 municipios fronterizos que la resolución de la CONASAMI enumera por nombre, en seis estados: Baja California, Sonora, Chihuahua, Coahuila, Nuevo León y Tamaulipas. Ambos se publican en el diario oficial (DOF) y entran en vigor el 1 de enero.
Para 2026 el mínimo general es MXN$315.04 por día, un aumento del 13% sobre la cifra de 2025 de MXN$278.80. El mínimo de la frontera norte es MXN$440.87 por día, un aumento del 5% (resolución de la CONASAMI, DOF 9 de diciembre de 2025). La tasa fronteriza sube más lentamente en términos porcentuales porque ya se había elevado con fuerza cuando se creó la zona en 2019; en pesos se mantiene alrededor del 40% por encima de la tasa general.
La CONASAMI construye cada aumento con tres componentes: el salario mínimo del año anterior, un monto fijo en pesos llamado Monto Independiente de Recuperación (MIR), cuyo único objetivo es recuperar el poder adquisitivo del salario mínimo, y un aumento porcentual por fijación que se aplica a la suma. Para 2026 la zona general recibió un MIR de MXN$17.01 más un aumento por fijación de 6.5%: (MXN$278.80 + MXN$17.01) × 1.065 = MXN$315.04. La Zona Libre de la Frontera Norte recibió un aumento de 5% sin MIR. Conforme a la Ley Federal del Trabajo (LFT, Art. 90), la fijación anual del salario mínimo nunca puede estar por debajo de la inflación observada durante la vigencia del monto anterior.
La zona sigue el municipio donde el trabajador realiza efectivamente el trabajo, no donde está registrado el empleador. Un trabajador en Tijuana gana el mínimo fronterizo; un trabajador en Guadalajara o Monterrey gana el general, aunque Monterrey se ubica en un estado fronterizo.
La CONASAMI también fija salarios mínimos profesionales para 61 profesiones, oficios y trabajos especiales. En la zona general van de MXN$316.85 a MXN$705.46 diarios en 2026; por ejemplo, MXN$363.44 para el oficial de albañilería y MXN$370.90 para el chofer de camión de carga en general. En la Zona Libre de la Frontera Norte todos los salarios mínimos profesionales son de MXN$440.87, la tasa general fronteriza, salvo los de reportero y reportero gráfico en prensa diaria impresa, cuyo monto de MXN$705.46 aplica en ambas zonas.
Salario mínimo diario, mensual y por hora en México
El salario mínimo mexicano es un monto diario (LFT Art. 90). La nómina mensual necesita una cifra mensual, y la conversión que usa la CONASAMI es diaria × 365 ÷ 12, que es diaria × 30.4167, no diaria × 30.
Tome un trabajador en el mínimo general:
- Diario: MXN$315.04
- Mensual: MXN$315.04 × 365 ÷ 12 = MXN$9,582.47
El mismo puesto en la zona fronteriza:
- Diario: MXN$440.87
- Mensual: MXN$440.87 × 365 ÷ 12 = MXN$13,409.80
La diferencia es MXN$3,827.33 al mes por el mismo trabajo, decidida solo por el municipio. Usar diaria × 30 en lugar de × 30.4167 parece cercano, pero subestima el mínimo mensual en alrededor de MXN$131 y empuja ese error hacia cada cifra construida sobre el piso mensual.
México no tiene un salario mínimo por hora. La resolución de la CONASAMI para 2026 establece que el salario mínimo no puede fraccionarse por hora para pagar jornadas inferiores a la máxima legal. El Art. 83 de la LFT permite pactar el pago por hora, pero lo que el trabajador recibe con esa modalidad nunca puede ser inferior a lo que corresponde a una jornada diaria. Para el tiempo extra, la resolución indica cómo obtener una tasa por hora: el salario mínimo diario se divide entre la duración máxima legal de la jornada según su tipo, que es de ocho horas la diurna, siete la nocturna y siete horas y media la mixta (LFT Art. 61). Con el salario mínimo general de 2026, eso da MXN$315.04 ÷ 8 = MXN$39.38 por hora en jornada diurna, o MXN$55.11 por hora en la Zona Libre de la Frontera Norte. Las horas extras se pagan con un 100% más del salario de las horas ordinarias, es decir, al doble (LFT Art. 66).
Una regla se ubica detrás de todo esto: el salario mínimo está exento de embargo, compensación o descuento (CPEUM Art. 123-A-VIII). Los descuentos de nómina no pueden bajar el salario en efectivo de un trabajador por debajo del piso diario de ley por los días trabajados. Un embargo, el pago de un préstamo, un anticipo de nómina: ninguno de ellos puede llevar el monto pagado por debajo del mínimo. La única excepción es una pensión alimenticia ordenada judicialmente (para hijos o familiares): conforme al Art. 97-I de la LFT puede descontarse incluso cuando eso lleve al trabajador por debajo del salario mínimo, porque es dinero que se adeuda a los dependientes del trabajador y no un descuento en beneficio del patrón (los dependientes que califican son los que enumera el Art. 110-V de la LFT).
El salario mínimo fija el piso de la cotización al IMSS
El salario mínimo hace más que fijar el salario en efectivo más bajo. También es el piso del SBC (salario base de cotización), la base salarial usada para calcular las contribuciones de seguridad social (IMSS). El SBC de cualquier trabajador no puede reportarse por debajo del salario mínimo de la zona de ese trabajador (LSS Art. 28, que fija ese mínimo de zona como el límite inferior de la base de cotización). Así que cuando el mínimo general subió a MXN$315.04, el SBC mínimo subió con él, y las contribuciones al IMSS de todos los que están en o cerca del piso subieron también. Una nómina que actualiza el salario en efectivo pero no la base de cotización reporta de menos al IMSS, lo que se identifica como contribuciones atrasadas con recargos cuando se reconcilia el registro.
Dos reformas recientes elevan el costo real de un trabajador de salario mínimo aun cuando la tasa diaria es la única cifra anunciada. La reforma de "vacaciones dignas" de 2023 duplicó las vacaciones legales del primer año de 6 a 12 días pagados (LFT Art. 76). La reforma de 2026 ahora reduce la semana laboral estándar de 48 horas hacia 40, en pasos anuales hasta 2030 (48 en 2026, luego 46, 44, 42, 40), y prohíbe recortar los salarios para compensarlo (reforma constitucional, DOF 3 de marzo de 2026). En conjunto estas significan que el número de horas detrás de cada día de pago está bajando mientras el salario diario sigue subiendo cada enero. El costo efectivo por hora de un trabajador de salario mínimo, por tanto, sube en dos frentes a la vez, aunque solo la cifra diaria se anuncie.
Salario mínimo vs. UMA: por qué el salario mínimo ya no fija las multas
Durante décadas el salario mínimo fue también la unidad de referencia para las multas, los topes de prestaciones, y los umbrales fiscales, de modo que cada aumento del salario elevaba todos esos al mismo tiempo. La reforma constitucional de 2016 (DOF 27 de enero de 2016) puso fin a ese vínculo. La reforma creó la UMA (Unidad de Medida y Actualización), un índice separado que sube lentamente con la inflación, y trasladó las multas, los topes de cotización, y la mayoría de los umbrales legales a la UMA. Para 2026 la UMA es MXN$117.31 por día (vigente a partir del 1 de febrero de 2026), bastante menos de la mitad del mínimo general.
La lectura práctica para la nómina: el salario mínimo ahora rige el pago del trabajador y una corta lista de conceptos ligados al pago como el piso del SBC y el tope de la prima de antigüedad. El salario mínimo ya no fija el valor de una multa ni un umbral del INFONAVIT; la UMA lo hace. Usar el salario mínimo donde aplica la UMA, o al revés, produce contribuciones y retenciones que están equivocadas en una dirección consistente. La nómina necesita ambos números, actualizados en sus propios calendarios: el salario mínimo cada 1 de enero, la UMA cada 1 de febrero.
Cuándo se anunciará el salario mínimo 2027
A mediados de noviembre de 2026, el salario mínimo 2027 en México aún no se ha fijado. Los salarios mínimos se fijan cada año y comienzan a regir el 1 de enero del año siguiente (LFT Art. 570). Conforme al procedimiento del Art. 571 de la LFT, la Dirección Técnica de la CONASAMI presenta su informe al Consejo de Representantes a más tardar el último día de noviembre, el Consejo dicta su resolución durante diciembre, antes del último día hábil del mes, y la resolución debe publicarse en el DOF a más tardar el 31 de diciembre. Hasta que los nuevos montos entren en vigor el 1 de enero de 2027, MXN$315.04 y MXN$440.87 diarios siguen siendo los mínimos legales, y un calendario de nómina para enero de 2027 necesita las cifras publicadas en el DOF, no un pronóstico.
Salario mínimo 2026 en México: preguntas frecuentes
¿Cuál es el salario mínimo en México en 2026?
MXN$315.04 diarios (MXN$9,582.47 al mes) en la zona general y MXN$440.87 diarios (MXN$13,409.80 al mes) en la Zona Libre de la Frontera Norte, vigentes desde el 1 de enero de 2026. El derecho a un salario mínimo, fijado por una comisión nacional integrada por representantes de los trabajadores, de los patrones y del gobierno, proviene del Artículo 123, Apartado A, fracción VI de la Constitución.
¿Cuánto aumentó el salario mínimo en 2026?
El salario mínimo general subió 13%, de MXN$278.80 a MXN$315.04 diarios. El salario mínimo de la Zona Libre de la Frontera Norte subió 5%, de MXN$419.88 a MXN$440.87 diarios. El porcentaje es distinto porque la zona general recibió el MIR más un aumento por fijación de 6.5%, mientras que la zona fronteriza recibió 5% sin MIR.
¿Cuál es el salario mínimo en la Ciudad de México?
MXN$315.04 diarios en 2026. La Ciudad de México está en la zona general: la resolución de la CONASAMI incluye todas sus demarcaciones territoriales en la Zona del Salario Mínimo General, por lo que la tasa fronteriza nunca aplica ahí.
¿El salario mínimo paga impuestos en México?
No se efectúa retención de ISR a quien, en el mes, únicamente percibe el salario mínimo general de su área geográfica (Ley del Impuesto sobre la Renta, LISR, Art. 96). Un trabajador que gana más del mínimo está sujeto a la retención mensual normal de ISR conforme al mismo artículo.
¿Quién paga las cuotas del IMSS de un trabajador de salario mínimo?
El patrón. Cuando el salario diario del trabajador es el salario mínimo, el patrón paga íntegramente la cuota obrera de las cuotas de seguridad social del IMSS además de las cuotas patronales (Ley del Seguro Social, LSS, Art. 36), de modo que no se descuenta nada del salario del trabajador por concepto de IMSS.
¿Qué prestaciones se pagan además del salario mínimo?
El salario mínimo es el salario diario en efectivo más bajo, y la Ley Federal del Trabajo obliga al patrón a pagar prestaciones de ley calculadas sobre él: un aguinaldo de al menos 15 días de salario, pagado antes del 20 de diciembre (Art. 87); al menos 12 días de vacaciones pagadas después del primer año de servicios (Art. 76); una prima vacacional de al menos 25% sobre los salarios del periodo de vacaciones (Art. 80); y una prima dominical de al menos 25% por trabajar en domingo (Art. 71).
¿México tiene una semana laboral de 40 horas?
Todavía no. La reforma constitucional publicada en el DOF el 3 de marzo de 2026 establece una jornada de 40 horas semanales, que se alcanza de forma gradual: 48 horas en 2026, 46 en 2027, 44 en 2028, 42 en 2029 y 40 en 2030. La reforma prohíbe cualquier reducción de sueldos, salarios o prestaciones por la jornada más corta.
Cumplimiento del salario mínimo: las fechas en que se reajustan las cifras
Estas cifras cambian en fechas fijas de meses distintos, y dependen unas de otras: el salario mínimo de enero fija el piso del SBC, la UMA de febrero fija los topes de cotización, y el escalón anual de la semana laboral cambia las horas detrás de cada día de pago. Un valor desactualizado en cualquier punto de esa secuencia produce un pago insuficiente o una cotización insuficiente, que un cálculo manual normalmente no saca a la luz sino hasta que lo hace una revisión de la STPS o del IMSS.
Flux aplica los números vigentes a la base correcta para cada trabajador: los dos mínimos de zona cada enero, la UMA cada febrero, y los escalones de la semana laboral hasta 2030, de modo que el primer cálculo de pago del año usa el piso vigente y el SBC correcto en lugar de las cifras de diciembre.
Niko Nurmentaus
Líder de Producto
Artículos relacionados


Cálculos de nómina en tiempo real
Nómina integrada de marca blanca
Base de conocimiento y chatbot de IA
Monitoreo y actualización normativa
Declaraciones automáticas de impuestos y seguridad social
Interfaz y recibos de nómina personalizables
Gestión de empleados
Descuentos y cuotas recurrentes