A Ley Rider de Espanha: quando os prestadores independentes de uma app de entregas se presumem trabalhadores por conta de outrem
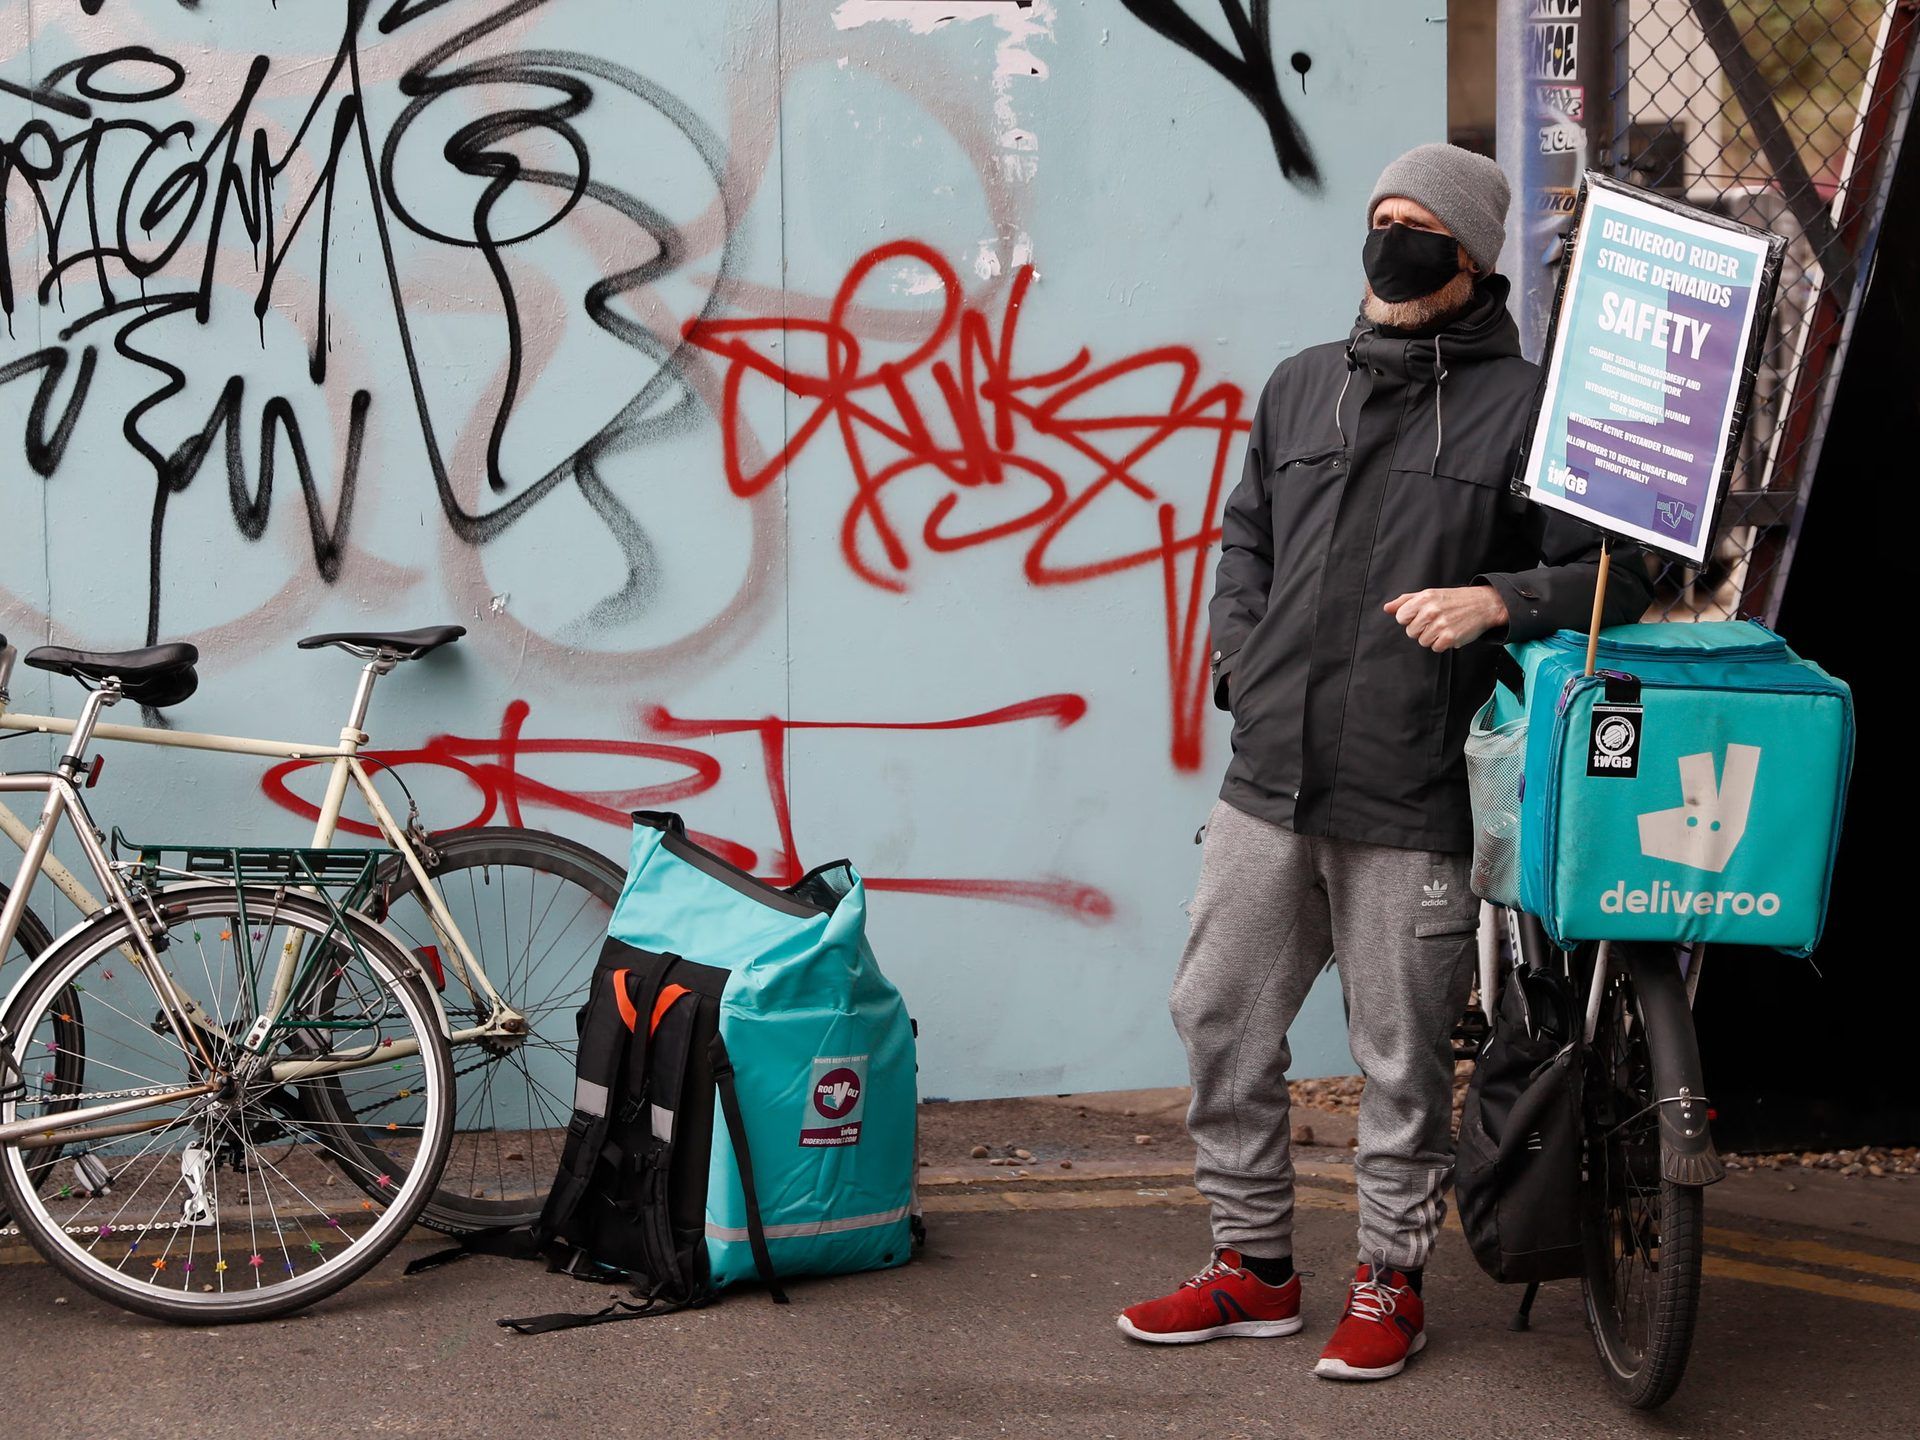
Imagine um estafeta de entregas em Madrid. Inscreveu-se através de uma app, foi rotulado como autónomo (por conta própria), emite uma fatura pelas suas voltas, e durante anos a plataforma registou-o como prestador independente sem processamento salarial e sem fatura de segurança social. A lei espanhola agora começa a questão da classificação noutro sítio. Para os estafetas organizados por um algoritmo através de uma plataforma digital, a lei presume que existe uma relação de trabalho, e coloca sobre a plataforma o ónus de provar o contrário. Para um contabilista ou consultor que trabalha com uma empresa que movimenta bens através de estafetas em Espanha, esse ponto de partida invertido é toda a história, porque um trabalhador por conta de outrem traz contribuições mensais para a segurança social, retenção de imposto sobre o rendimento, e a possibilidade de anos de pagamentos retroativos.
Eis o que a lei efetivamente diz, o que a comissão de trabalhadores pode agora exigir, para onde a UE se dirige, e o que a reclassificação faz a um processamento salarial.
A Ley Rider deslocou a presunção para a plataforma
A medida a que as pessoas chamam Ley Rider começou como o Real Decreto-ley 9/2021 (11 de maio de 2021) e foi confirmada pelo Parlamento como Ley 12/2021 (28 de setembro de 2021). Acrescentou uma nova disposição ao Estatuto de los Trabajadores, o Estatuto dos Trabalhadores: a disposición adicional vigesimotercera, a vigésima terceira disposição adicional.
O mecanismo é estreito e preciso. Presume uma relação de trabalho para uma pessoa que realiza trabalho remunerado a entregar ou distribuir qualquer produto de consumo ou bens, onde o empregador exerce os seus poderes de organização, direção e controlo sobre esse trabalho, direta ou indiretamente, através da gestão algorítmica do serviço ou das condições de trabalho, numa plataforma digital. Duas condições têm de se verificar ambas: o trabalho é entrega organizada através de uma app, e a app gere esse trabalho através de um algoritmo.
A presunção é ilidível, não absoluta. A plataforma pode ainda argumentar que um estafeta é genuinamente por conta própria, mas a plataforma tem agora de o provar, contra factos que a própria plataforma controla. Na prática, é um caso difícil de ganhar. E o efeito na classificação é direto: enquanto a presunção se mantém, o estafeta é tratado como trabalhador por conta de outrem, o que significa que a plataforma o inscreve na Seguridad Social, retém o imposto sobre o rendimento, e o processa como qualquer outro trabalhador.
A comissão de trabalhadores pode perguntar como o algoritmo decide
A mesma reforma de 2021 acrescentou uma segunda obrigação que vai bem além das entregas. Inseriu a alínea d) no artigo 64.4 do Estatuto dos Trabalhadores, dando à comissão de trabalhadores (os representantes eleitos dos trabalhadores dentro de uma empresa) o direito de ser informada dos parâmetros, regras e instruções em que se baseiam os algoritmos ou os sistemas de inteligência artificial quando esses sistemas afetam decisões sobre as condições de trabalho, o acesso ao emprego, e a manutenção do posto, incluindo a definição de perfis dos trabalhadores.
Esse direito não pára nos estafetas de comida. Qualquer empresa com uma comissão de trabalhadores que use um algoritmo para atribuir turnos, avaliar o desempenho, ou encaminhar o trabalho tem de estar pronta para explicar, em substância, os parâmetros que orientam essas decisões. A empresa não tem de entregar o código-fonte; tem de divulgar as regras e os critérios que o sistema aplica. A Audiência Nacional de Espanha já tratou uma recusa de partilhar essa informação com os representantes dos trabalhadores como uma violação dos direitos sindicais (uma decisão da Audiência Nacional de 4 de julho de 2025), pelo que esta é uma obrigação fiscalizada, não uma declaração de princípio.
A UE está a seguir Espanha, não a liderá-la
Espanha avançou primeiro, e a União Europeia seguiu agora. A Diretiva (UE) 2024/2831 sobre a melhoria das condições de trabalho no trabalho em plataformas foi adotada em outubro de 2024, e os Estados-Membros têm até 2 de dezembro de 2026 para a transpor para a lei nacional. A diretiva estabelece a mesma ideia central que Espanha já aplica: uma presunção ilidível de laboralidade quando os factos apontam para a direção e o controlo pela plataforma, com a plataforma a suportar o ónus da prova. Acrescenta limites à tomada de decisão automatizada, uma proibição de tratar certos dados sensíveis dos trabalhadores através desses sistemas, e uma exigência de supervisão humana das decisões algorítmicas consequentes.
Para Espanha, a diretiva é em larga medida um acerto de contas; a presunção e o direito à transparência algorítmica já estão na lei. Para uma empresa que opera estafetas ou trabalhadores geridos por app noutros mercados da UE, a leitura mais útil é o calendário. A presunção que reclassificou os estafetas em Espanha aplicar-se-á em todos os Estados-Membros até ao final de 2026, pelo que uma plataforma que trate Espanha como uma peculiaridade local está a interpretar mal um padrão que está prestes a tornar-se continental.
O que a reclassificação faz a um processamento salarial
Aqui a questão jurídica torna-se um número de processamento salarial. Espanha não esperou pela lei de 2021 para começar a reclassificar estafetas. Em setembro de 2020, o Tribunal Supremo, o Supremo Tribunal, decidiu num caso da Glovo (acórdão 805/2020, Sala de lo Social, 25 de setembro de 2020) que um estafeta era um trabalhador por conta de outrem, não um prestador por conta própria, porque a plataforma fixava as condições essenciais do trabalho e detinha os ativos sobre os quais o serviço funcionava. A inspeção do trabalho, a Inspección de Trabajo y Seguridad Social (ITSS), perseguiu as plataformas por contribuições retroativas para a segurança social sobre estafetas que tinham estado a faturar como autónomos, e a Glovo acabou por passar os seus estafetas para contratos de trabalho.
Considere quanto custa um estafeta reclassificado. Digamos que uma plataforma pagava a um estafeta 1 500 euros por mês como prestador independente, sem contribuição da entidade empregadora por cima. Reclassificado como trabalhador por conta de outrem, a entidade empregadora deve contribuições para a segurança social de cerca de 30 por cento da remuneração bruta em 2026, ou seja, cerca de 450 euros por mês que a plataforma nunca orçamentou, mais cerca de 6,5 por cento (cerca de 98 euros) retidos ao trabalhador e entregues, mais a retenção de imposto sobre o rendimento. A contribuição da entidade empregadora só para as contingências comuns é de 23,60 por cento para 2026, e o desemprego, o fundo de garantia salarial, a formação, e os encargos de equidade intergeracional levam o total da entidade empregadora a cerca de 30 por cento.
Agora multiplique. Uma plataforma que geria dois mil estafetas como prestadores independentes não está a corrigir um recibo de vencimento. Numa conclusão de má classificação, a responsabilidade recua ao longo do período em que a relação existiu com essas características, pelo que a fatura é de contribuições retroativas e imposto retroativo em toda uma força de trabalho, a par de coimas da inspeção. O erro comum é tratar a classificação como resolvida porque se manteve discretamente durante um par de anos. Em Espanha, a duração de um regime não contestado não é proteção; um longo vínculo a uma única plataforma é exatamente o padrão que a inspeção procura.
Como aconselhar uma plataforma que opera em Espanha
A própria decisão de classificação é uma questão jurídica sobre como um regime específico realmente funciona, decidida com base nos factos e, no fim, pelos tribunais. Nenhum consultor e nenhum software pode tomar essa decisão por um negócio. O que um consultor pode fazer é nomear a exposição com clareza: para as entregas organizadas através de um algoritmo numa plataforma, a lei espanhola presume a laboralidade, a comissão de trabalhadores pode exigir os parâmetros do algoritmo, e o prazo da UE de 2 de dezembro de 2026 estende a mesma presunção a toda a união. Uma empresa que ainda regista esses estafetas como autónomos tem uma responsabilidade não financiada por contribuições retroativas, imposto retroativo, e coimas da inspeção, e o facto de o regime se ter mantido até agora não é prova de que continuará a manter-se.
Uma vez tomada a decisão e um trabalhador ser trabalhador por conta de outrem, a mecânica é processamento salarial comum: a base de contribuição, as taxas da entidade empregadora e do trabalhador, a retenção de imposto sobre o rendimento, e o piso do salário mínimo, aplicados a partir da data que a situação exigir. Manter essas taxas corretas à medida que Espanha e a UE as revêm todos os anos é a parte que a Flux acompanha, para que o valor aplicado no recibo de vencimento seja o que as regras em vigor efetivamente fixam.

Niko Nurmentaus
Líder de Produto
Publicações Relacionadas
Cálculos salariais em tempo real
Processamento salarial integrado em white-label
Base de conhecimento e chatbot de IA
Monitorização e atualizações regulamentares
Declarações fiscais e de segurança social automatizadas
Interface personalizável e recibos de vencimento
Gestão de trabalhadores
Descontos e contribuições recorrentes