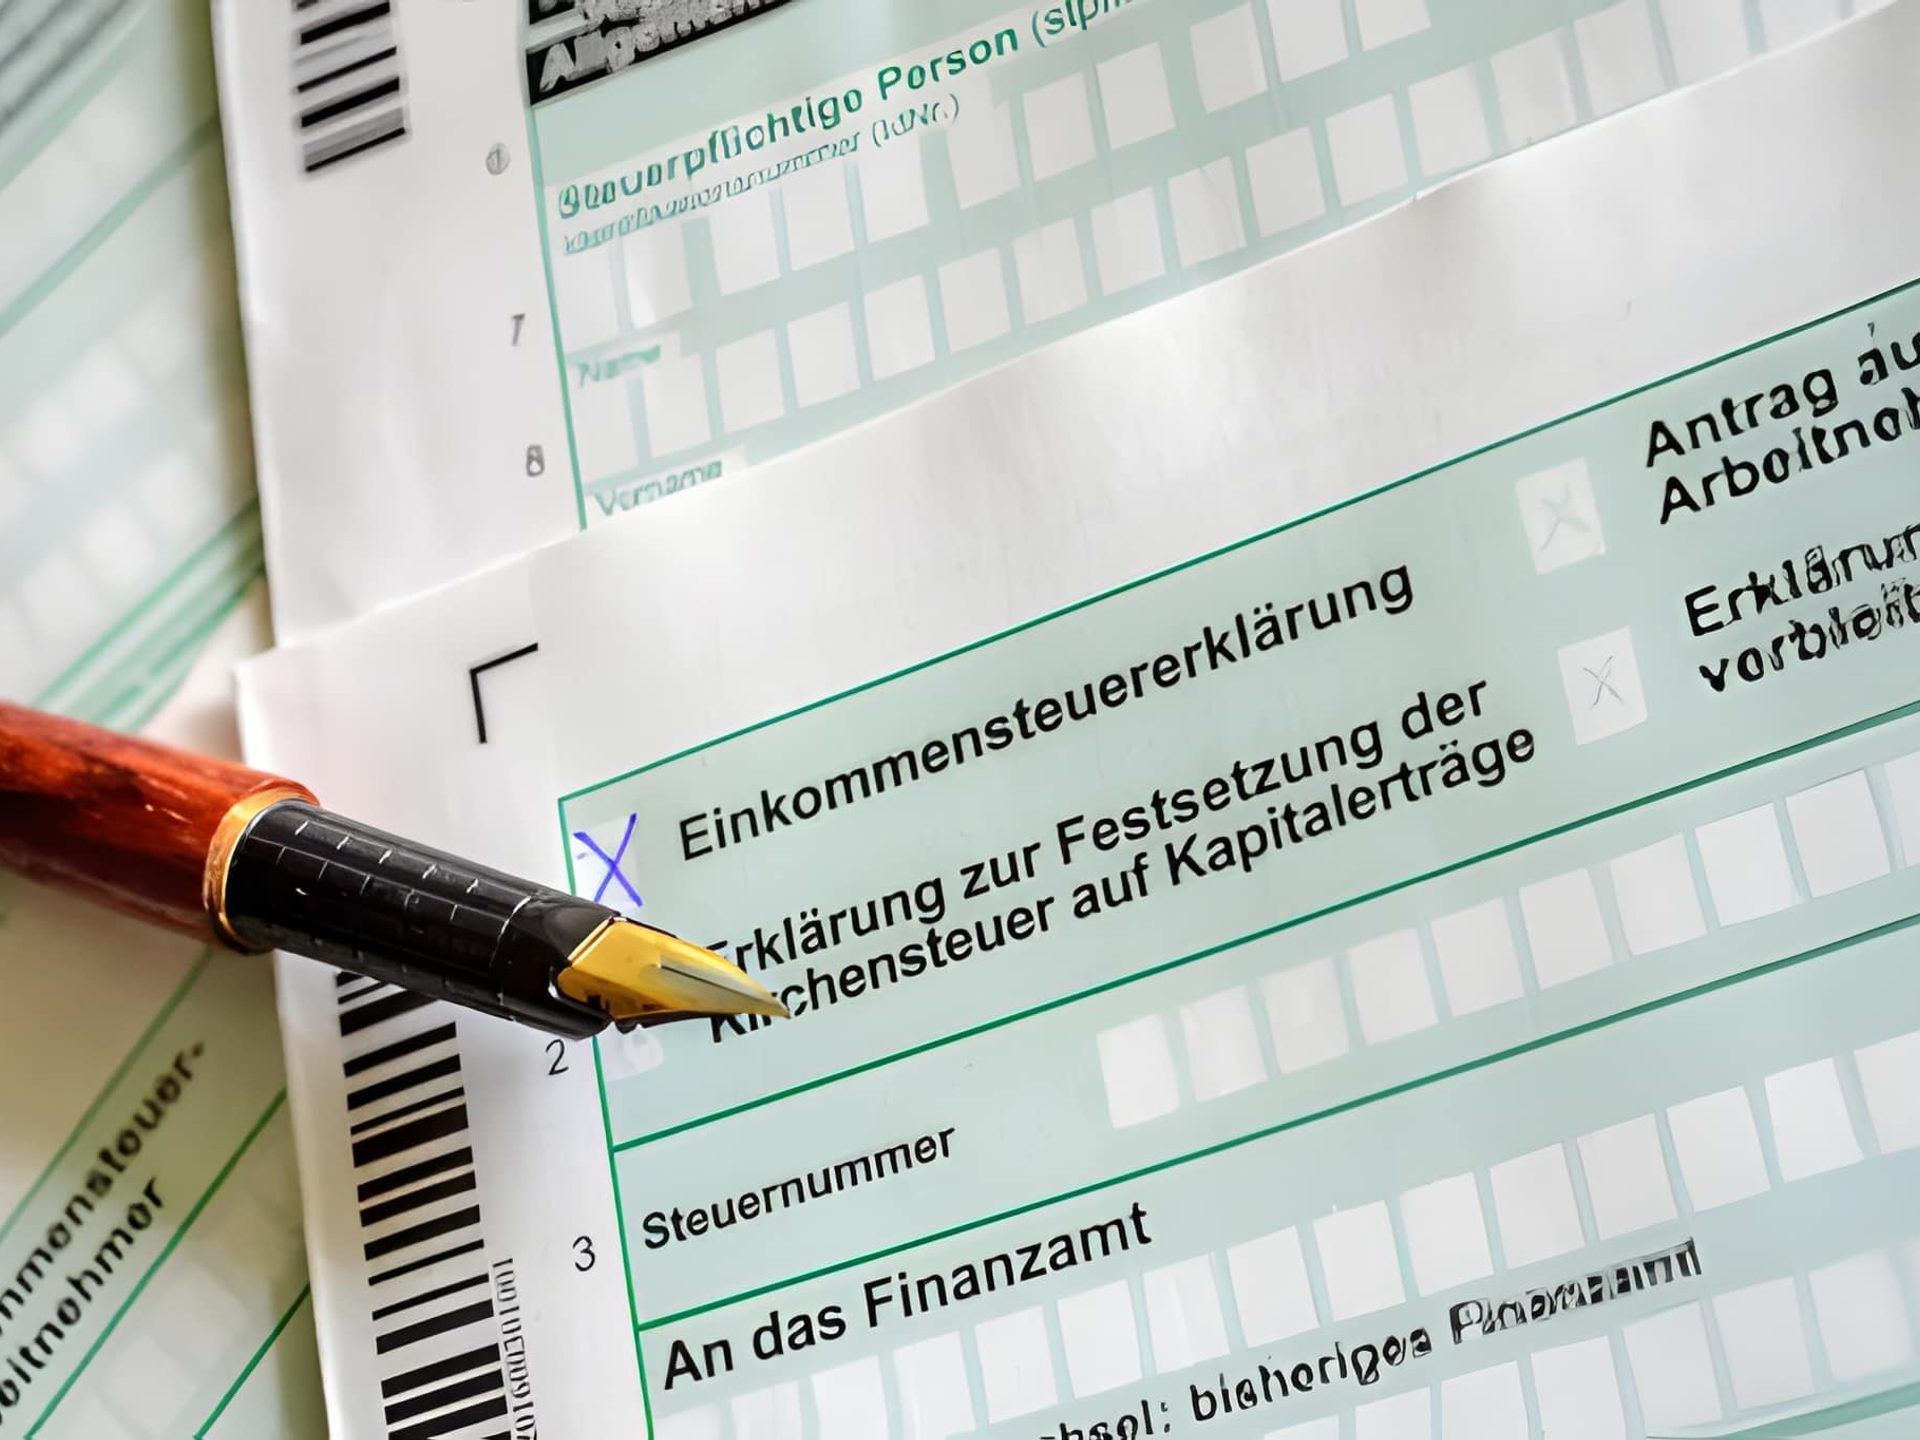
Come si calcola l'imposta sul reddito da lavoro tedesca: la Lohnsteuer dal lordo al netto
La Lohnsteuer (imposta tedesca sul reddito da lavoro) è un acconto sull'imposta annuale sul reddito del dipendente (Einkommensteuer), non una percentuale fissa della retribuzione lorda. Ogni mese il datore di lavoro trattiene una stima dell'imposta annuale sul reddito e versa l'importo all'ufficio delle imposte (Finanzamt) entro il 10 del mese successivo. Il dipendente riconcilia poi la stima con la cifra reale nella dichiarazione dei redditi annuale. La trattenuta mensile è derivata da una tariffa annuale progressiva, ripartita sul periodo di paga. Le sezioni seguenti illustrano come si calcola la stima.
Le sei classi fiscali e come sono assegnate
Ogni dipendente è collocato in una di sei classi fiscali (Steuerklassen). Il datore di lavoro non sceglie la classe né raccoglie un modulo per essa. La classe, le detrazioni del dipendente e lo stato ai fini dell'imposta ecclesiastica sono recuperati elettronicamente dal database ELStAM dell'autorità fiscale (il registro elettronico federale dell'imposta sul reddito da lavoro) usando il codice fiscale e la data di nascita del dipendente.
Le sei classi:
- I: celibe/nubile, divorziato/a o vedovo/a. Quella predefinita.
- II: genitori soli, che ricevono un importo di sgravio aggiuntivo.
- III e V: la ripartizione per le coppie sposate con redditi disuguali. Chi guadagna di più prende la classe III e una detrazione maggiore; chi guadagna di meno prende la classe V e una minore.
- IV: coppie sposate con redditi simili, ciascuno tassato come se fosse single.
- VI: un secondo o ulteriore impiego. La classe VI non concede alcuna detrazione di base, quindi la trattenuta è qui la più alta.
Il punto chiave è che la classe fiscale cambia la trattenuta mensile, non l'imposta annuale effettiva della coppia. Una ripartizione III/V abbassa la trattenuta mensile di chi guadagna di più e alza quella di chi guadagna di meno, ma la reale obbligazione congiunta è definita nella dichiarazione annuale. La classe decide solo chi anticipa cosa durante l'anno. Il governo aveva redatto un piano per ritirare la ripartizione III/V dal 2030 e spostare quelle coppie alla classe IV con un fattore (il Faktorverfahren, che ripartisce la trattenuta in proporzione al reddito di ciascun coniuge). Quel trasferimento è stato stralciato dalla legislazione e non è in vigore; la combinazione III/V resta disponibile, e nessuna data di avvio è fissata.
La tariffa dell'imposta sul reddito: detrazione esente da imposta e quattro zone di aliquota
L'imposta annuale sul reddito è calcolata da un'unica formula continua (EStG Art. 32a), non da una tabella di scaglioni fissi. Per il 2026 la formula ha quattro zone, per un contribuente single:
- Fino a €12.348: la detrazione di base esente da imposta (Grundfreibetrag). Nessuna imposta sul reddito.
- Da €12.349 a €69.878: una zona lineare-progressiva. L'aliquota marginale parte dal 14% appena sopra la detrazione e sale continuamente fino al 42%.
- Da €69.879 a €277.825: un 42% fisso su ogni euro aggiuntivo.
- Da €277.826: 45%, la fascia informalmente chiamata Reichensteuer.
Queste sono aliquote marginali: ciascuna aliquota si applica solo agli euro all'interno della propria zona, mai all'intero reddito. Per una coppia sposata che dichiara congiuntamente, le soglie raddoppiano (l'aliquota del 42% inizia a €139.758), perché il loro reddito imponibile combinato è dimezzato, tassato e raddoppiato.
La sovrattassa di solidarietà e l'imposta ecclesiastica
Due ulteriori importi sono calcolati come percentuale dell'imposta sul reddito, non della retribuzione lorda.
La sovrattassa di solidarietà (Solidaritätszuschlag) è il 5,5% dell'imposta sul reddito, ma solo al di sopra di una soglia (Freigrenze). Per il 2026 un dipendente non deve alcuna sovrattassa finché l'imposta annuale sul reddito non raggiunge €20.350 (single) o €40.700 (coniugato/a). Al di sopra di quella soglia, si applica un'introduzione graduale prima che il 5,5% pieno prenda effetto. In pratica circa il 90% dei contribuenti non paga alcuna sovrattassa, e solo i redditi più alti la devono ancora.
L'imposta ecclesiastica (Kirchensteuer) si applica agli iscritti registrati a una chiesa che riscuote imposte. L'aliquota è l'8% dell'imposta sul reddito in Baviera e nel Baden-Württemberg e il 9% negli altri Stati federali. Lo stato di appartenenza a una chiesa del dipendente è registrato in ELStAM, quindi la busta paga trattiene l'imposta ecclesiastica automaticamente per un iscritto registrato e non per chiunque altro. Un dipendente smette di dovere l'imposta ecclesiastica solo lasciando formalmente la chiesa (Kirchenaustritt).
Un esempio concreto: un dipendente single in classe I
Si prenda un dipendente in classe I con €48.000 lordi all'anno, senza figli e senza appartenenza a una chiesa.
Primo passo, le detrazioni. Prima che la tariffa si applichi, due importi sono dedotti dal lordo: una deduzione di tipo previdenziale per i contributi previdenziali (la Vorsorgepauschale) e una detrazione forfettaria standard per il dipendente. Si supponga che questi riducano la cifra a circa €40.000 di reddito imponibile. (Arrotondato, a titolo illustrativo.)
Secondo passo, la tariffa. I primi €12.348 non sono tassati. Solo i restanti €27.650 circa entrano nella formula, tassati ad aliquote crescenti dal 14%. L'imposta annuale sul reddito è circa €7.000. (Illustrativa e chiaramente arrotondata; la cifra esatta è prodotta dalla formula dell'EStG Art. 32a.)
Terzo passo, l'aliquota effettiva. €7.000 di imposta su €48.000 di lordo è un'aliquota effettiva di circa il 15%. L'aliquota massima di legge è il 42%, ma l'importo trattenuto è vicino al 15% del lordo, perché il Grundfreibetrag e la zona a bassa aliquota lasciano la prima grande porzione di reddito non tassata o tassata lievemente. L'aliquota effettiva sul lordo totale è quindi ben al di sotto dell'aliquota marginale che si applica agli euro più alti del reddito.
Quarto passo, il periodo. Si divide l'imposta annuale per dodici per la Lohnsteuer mensile, circa €580. I contributi previdenziali e, per gli iscritti, l'imposta ecclesiastica sono trattenute separate sulla stessa busta paga.
Tre complicazioni: la riconciliazione, la riforma della Vorsorgepauschale, e le componenti aggiuntive collegate
Tre caratteristiche del calcolo richiedono attenzione oltre alla formula mensile.
Primo, la trattenuta mensile è solo una stima dell'imposta dell'anno, mai la cifra finale. La classe fiscale fissa la trattenuta mensile, ma la reale obbligazione annuale di ciascuno è determinata separatamente nella dichiarazione dei redditi (Einkommensteuererklärung) presentata dopo la fine dell'anno. Le due raramente coincidono al centesimo, e la differenza torna al dipendente come rimborso o è riscossa come conguaglio a debito. Il divario è massimo quando il reddito è disuguale nel corso dell'anno o tra coniugi: un secondo impiego, un matrimonio o un divorzio a metà anno, o una ripartizione III/V fanno ciascuno divergere la stima mensile piatta dal calcolo annuale progressivo.
Secondo, la Vorsorgepauschale è stata riformata per il 2026. La Vorsorgepauschale è la deduzione per i contributi pensionistici, sanitari e per l'assistenza a lungo termine che abbassa la retribuzione imponibile prima che la tariffa si applichi. Fino al 2025 la busta paga poteva ripiegare su una versione minima forfettaria, la Mindestvorsorgepauschale, quando non disponeva dei dati contributivi effettivi di un dipendente. Dal 2026 quella versione minima è scomparsa: i reali contributi previdenziali del dipendente sono trasmessi tramite ELStAM e usati direttamente, quindi la deduzione ora riflette ciò che ciascun dipendente effettivamente paga. I dipendenti con assicurazione sanitaria privata o redditi più alti, i cui contributi reali differiscono di più dalla vecchia cifra forfettaria, possono vedere la loro Lohnsteuer cambiare di conseguenza.
Terzo, la sovrattassa di solidarietà e l'imposta ecclesiastica sono entrambe calcolate come percentuale dell'imposta sul reddito stessa, non della retribuzione lorda. Ciò significa che un errore nella cifra dell'imposta sul reddito produce un errore proporzionale in entrambe. Se una detrazione è applicata in modo errato e la Lohnsteuer risulta troppo alta o troppo bassa, l'imposta ecclesiastica (8 o 9% dell'imposta sul reddito) e la sovrattassa di solidarietà (5,5% sopra la soglia) sono errate della stessa proporzione. Le tre cifre non possono essere verificate in modo indipendente, perché due di esse sono calcolate a partire dalla prima.
La maggior parte di questi numeri cambia secondo un calendario pubblicato. Il Grundfreibetrag e le soglie della tariffa sono aggiornati quasi ogni anno, la Freigrenze della sovrattassa è rivista insieme ad essi, e la Vorsorgepauschale è stata riscritta per il 2026. Il metodo resta lo stesso di anno in anno; solo le cifre su cui gira si muovono.
Per mettere l'intero calcolo in un unico punto: l'imposta tedesca sul reddito da lavoro è un'imposta annuale progressiva, ripartita sui dodici mesi e adattata alla classe fiscale e alle detrazioni del dipendente, con la sovrattassa di solidarietà e l'imposta ecclesiastica aggiunte come percentuale dell'imposta dovuta. Farla bene è per lo più una questione di usare le cifre dell'anno corrente anziché quelle dell'anno scorso. Flux mantiene aggiornate la formula della tariffa e ogni detrazione per ciascun ciclo di paga, così che un partner che elabora buste paga tedesche non debba tracciare le modifiche annuali o calcolare l'imposta sul reddito da lavoro a mano.
*Fonti: la tariffa dell'imposta sul reddito tedesca e le sue quattro zone di aliquota per il 2026, compresi il Grundfreibetrag di €12.348, l'aliquota del 42% da €69.879, e la fascia del 45% da €277.826, sono fissate dall'Einkommensteuergesetz (EStG Art. 32a) e confermate rispetto a Finanztip e taxmaro per le cifre 2026. La sovrattassa di solidarietà resta il 5,5% dell'imposta sul reddito con una Freigrenze 2026 di €20.350 (single) e €40.700 (coniugato/a), secondo Die Techniker (TK) e la Deutsche Handwerks Zeitung. L'imposta ecclesiastica dell'8% (Baviera e Baden-Württemberg) o del 9% (altri Stati federali) è disciplinata dalle Kirchensteuergesetze statali. Le classi fiscali e il recupero ELStAM seguono l'EStG Art. 38b; il rinvio del previsto trasferimento da III/V a Faktorverfahren è riferito dal Deutscher Bundestag e da lohnsteuer-kompakt.de. La riforma della Vorsorgepauschale 2026 e le cifre dell'esempio concreto attingono alle guide di ricerca Flux sulle imposte e trattenute in Germania. Le cifre riflettono l'anno fiscale 2026 e sono illustrative.*

Mehmood Deshmukh
CTO e cofondatore
Articoli correlati



Real-time payroll calculations
White-label embedded payroll
Knowledge base and AI chatbot
Regulation monitoring & updates
Automated tax & social security filings
Customizable UI and pay slips
Employee management
Recurring deductions & contributions