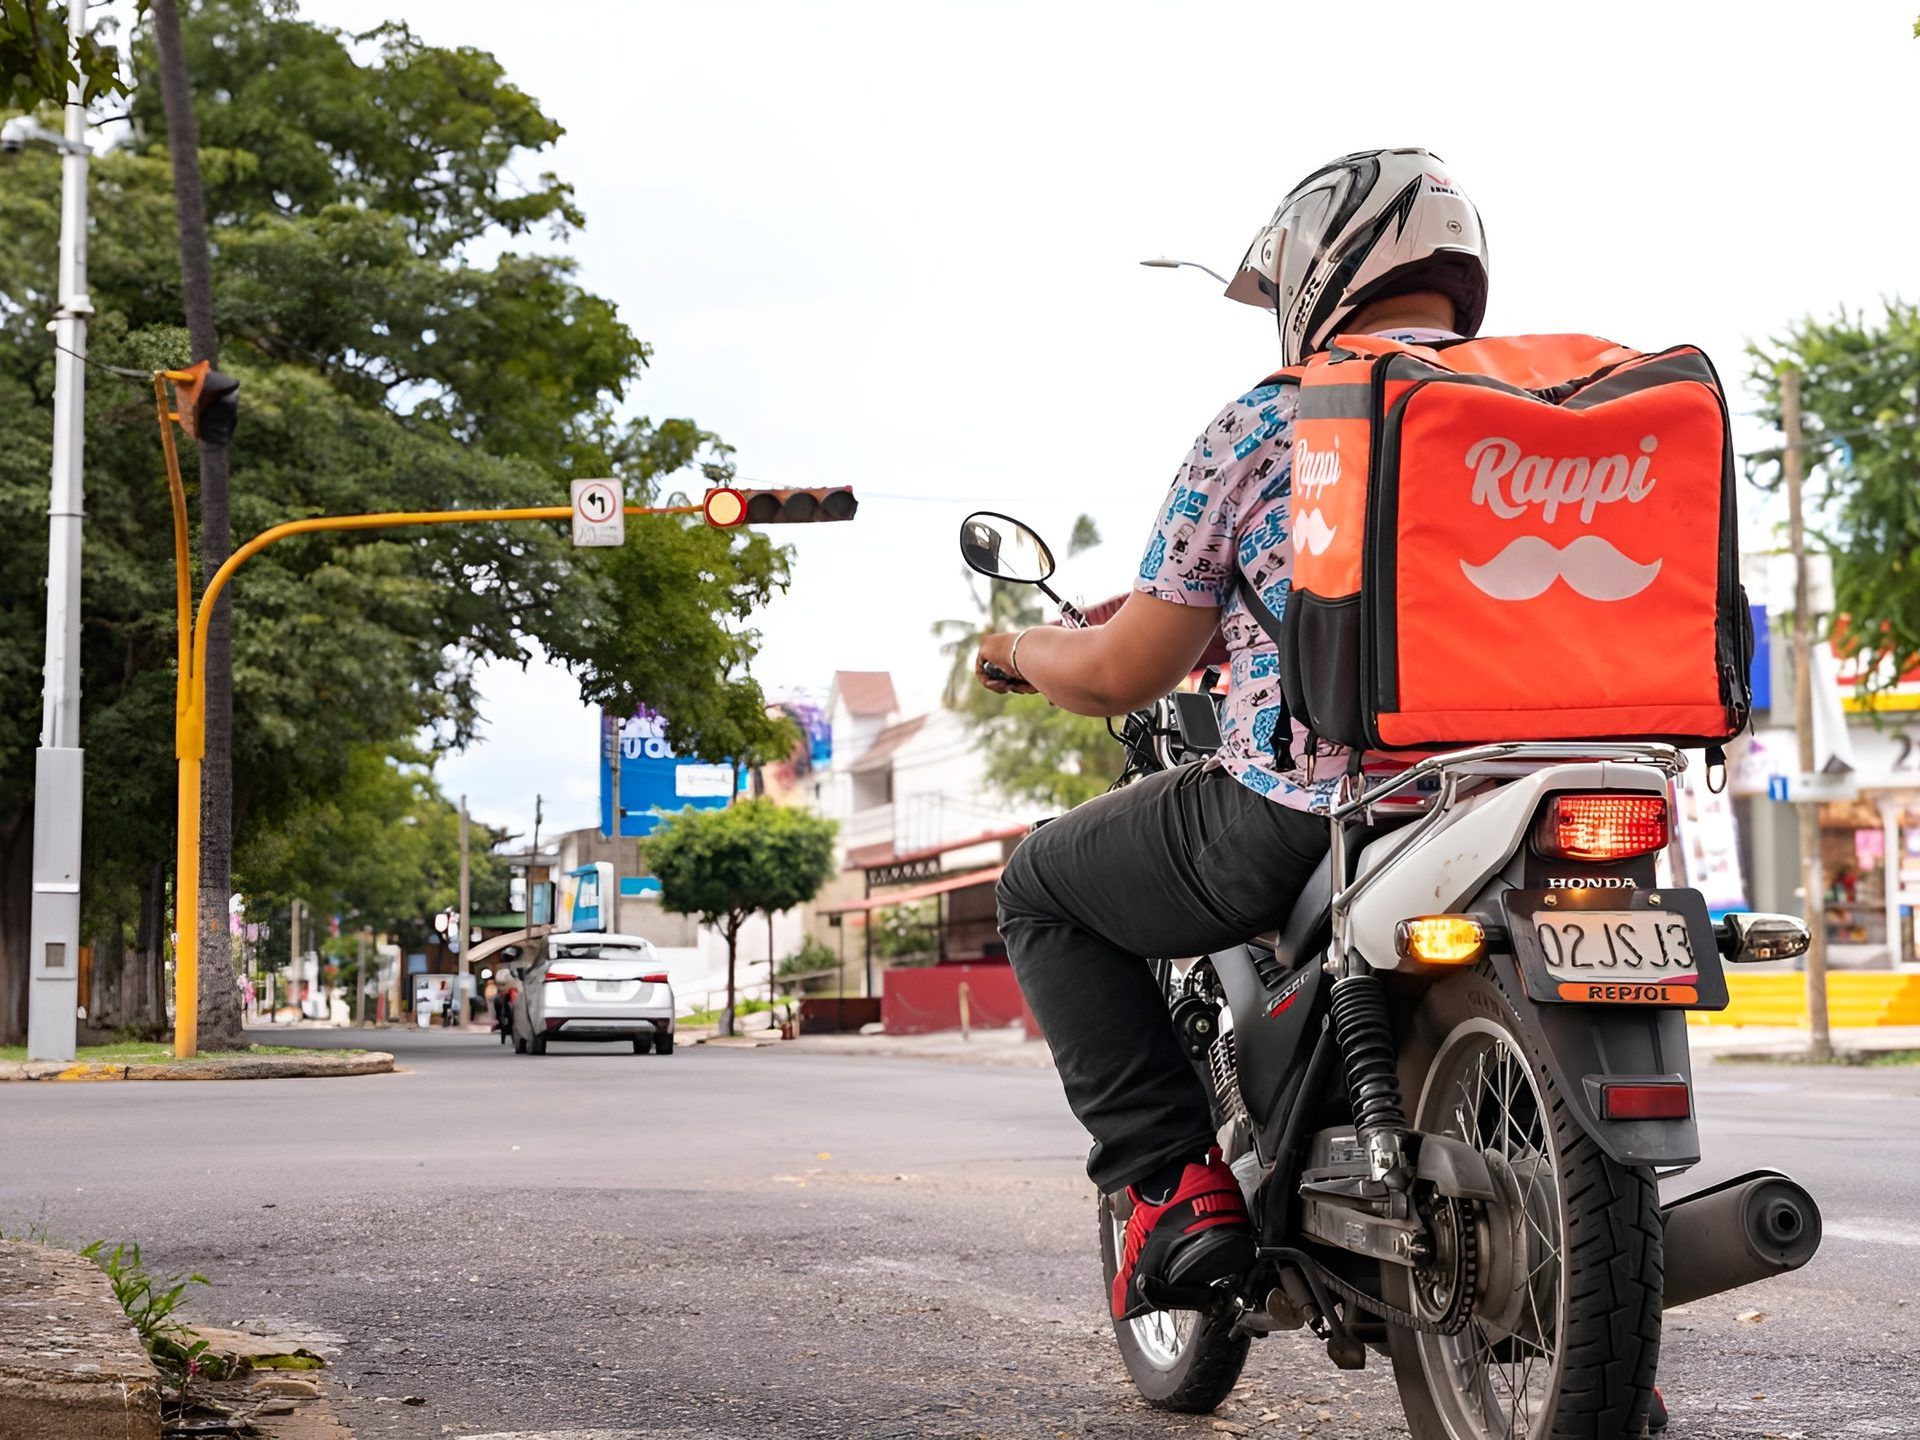
No México, se um trabalhador é empregado ou contratado independente é decidido por como o trabalho é de fato realizado, não pelo nome do contrato. Um arranjo comum paga os trabalhadores por honorarios: o trabalhador se registra como profissional independente, emite uma fatura mensal, e ambos os lados tratam o arranjo como um contrato de serviços em vez de um emprego. Se o IMSS, o instituto de seguridade social, audita o arranjo e constata que a empresa dirigia o trabalho, o IMSS reclassifica o trabalhador como empregado desde seu primeiro dia. O que decide o desfecho não é a fatura ou o contrato de serviços, mas se a empresa dirigia e controlava o trabalho, que é o teste jurídico chamado subordinación.
Essa lacuna entre o contrato e a realidade é o que cria a exposição: contribuições retroativas à seguridade social, impostos retroativos, reclamações trabalhistas, e em alguns casos responsabilidade criminal. A lei mexicana resolve a questão com base nos fatos do trabalho, não no rótulo da papelada (primacía de la realidad).
A subordinación decide a relação, não o contrato
Um conceito decide a questão no direito do trabalho mexicano: a subordinação (subordinación). Sob a Lei Federal do Trabalho, uma relação de trabalho é a prestação de trabalho pessoal e subordinado em troca de um salário (LFT Art. 20), e a lei presume que existe uma relação de emprego entre a pessoa que realiza o trabalho e a pessoa que o recebe (LFT Art. 21). Um trabalhador é definido como alguém que presta um serviço pessoal e subordinado a outro (LFT Art. 8). O ônus recai sobre a empresa de provar que o trabalhador não é empregado; não recai sobre o trabalhador de provar que é.
A subordinação não é sobre cargos ou como a remuneração é rotulada; é sobre direção e controle: quem define a agenda, quem decide como o trabalho é feito, se a pessoa pode recusar tarefas, e se a pessoa depende dessa única empresa para sua renda. Os tribunais mexicanos aplicam o que chamam de primacía de la realidad, a primazia da realidade. Se uma pessoa comparece quando a empresa manda, trabalha da forma como a empresa dirige, e não pode realmente dizer não, isso é uma relação de emprego, qualquer que seja o título do contrato.
O que separa um contratado genuíno de um empregado é o controle, a exclusividade, e a agenda, não o tipo de trabalho. Uma contadora com dez clientes que fecha os livros mensais de uma empresa em sua própria agenda é uma contratada genuína. Essa mesma contadora trabalhando 40 horas por semana para uma empresa, sob seu gerente financeiro, usando seus sistemas, é uma empregada em tudo menos no nome.
Por que as empresas usam honorarios, e por que a economia não sobrevive a uma auditoria
A via dos honorarios é popular porque parece mais barata. Um contratado fatura por serviços, acrescenta IVA que a empresa pode recuperar, e cuida de seu próprio imposto de renda. A empresa não deve inscrição no IMSS, nenhuma contribuição de habitação ao INFONAVIT, nenhum imposto estadual sobre a folha, e nenhum aguinaldo (o bônus obrigatório de fim de ano) ou acúmulo de férias. Sobre um valor mensal de MXN$50,000, esses custos omitidos são cerca de 15 a 20 por cento do total. Essa economia é por que as empresas usam a via dos honorarios. É também dinheiro que o IMSS, o INFONAVIT, e as autoridades tributárias têm a receber, razão pela qual essas agências perseguem a classificação incorreta de forma agressiva.
Se a substância da relação é o emprego, nenhuma dessas economias sobrevive a uma auditoria, porque o rótulo do contrato não oferece proteção.
O que a reforma da terceirização de 2021 mudou
Sob a outra estrutura comum, uma empresa contrata trabalhadores por meio de um terceiro. A reforma da terceirização, publicada no diário oficial em 23 de abril de 2021, mudou as regras dessa estrutura. A reforma proibiu a subcontratación de personal, o fornecimento dos próprios trabalhadores de uma empresa para operar sob a direção de outra empresa (LFT Art. 12). Agências de terceirização e intermediários de mão de obra que simplesmente colocam pessoas sob o controle do cliente não são mais permitidos.
O que permanece legal é mais estreito. Um prestador pode entregar serviços especializados ou obras especializadas que não fazem parte do negócio central do cliente, desde que o prestador esteja registrado no REPSE, o registro público de prestadores de serviços especializados mantido pelo ministério do trabalho, a STPS (LFT Art. 13). Uma empresa de limpeza, uma firma de segurança, ou um prestador de serviços gerenciados de TI ainda pode enviar seus próprios trabalhadores a um local do cliente. Três condições se aplicam: o prestador deve estar registrado no REPSE, o serviço deve ficar fora da atividade principal do cliente, e o prestador, não o cliente, deve dirigir esses trabalhadores. O cliente também tem responsabilidade solidária pelas obrigações trabalhistas e de seguridade social do prestador (LFT Art. 15), e deve verificar o registro do prestador a cada trimestre.
O efeito prático é que uma empresa não pode mais evitar ser a empregadora ao terceirizar sua própria força de trabalho. Se esses trabalhadores realizam as atividades centrais da empresa sob sua direção, são considerados seus empregados sob a lei mexicana.
O custo de uma reclassificação: contribuições retroativas, benefícios, e exposição criminal
Considere um trabalhador em tempo integral pago com MXN$40,000 por mês por honorarios por dois anos. Uma auditoria do IMSS reclassifica o trabalhador como empregado, retroagindo ao primeiro dia do vínculo dois anos antes. As contribuições patronais de seguridade social e de habitação são cerca de 30 por cento da base salarial. Só as contribuições retroativas chegam a cerca de 30 por cento do salário mensal de MXN$40,000 ao longo de 24 meses, cerca de MXN$288,000. As sobretaxas (recargos) e o ajuste inflacionário aplicam-se a todo o período, elevando ainda mais o total. Esses valores são ilustrativos, mas a ordem de magnitude é realista, e a mesma responsabilidade se aplica a cada trabalhador mal classificado.
As contribuições retroativas à seguridade social são apenas a primeira de três consequências, e uma empresa reclassificada pode enfrentar todas as três ao mesmo tempo:
- Trabalhista: salários e benefícios retroativos desde a verdadeira data de início, tempo de serviço, participação nos lucros (PTU), e rescisão se a pessoa for desligada.
- Fiscal: retenção retroativa de ISR que a empresa deveria ter descontado, mais sobretaxas, e deduções desconsideradas sobre as faturas do contratado.
- Criminal: pagar salário como honorários para evitar contribuições pode ser tratado como defraudación fiscal, fraude fiscal, sob o Código Fiscal da Federação, que é punível com três meses a nove anos de prisão dependendo do valor envolvido (CFF Art. 108).
Multiplique isso por uma equipe de dez pessoas mal classificadas da mesma forma, e uma economia de aparência modesta se torna uma responsabilidade de sete dígitos para a empresa, mais exposição criminal para seus representantes legais ou diretores.
A Espanha e a UE estão apertando as regras de contratação sobre o mesmo princípio
O México não é um ponto fora da curva. A Ley Rider da Espanha, em vigor desde agosto de 2021, criou uma presunção de que os entregadores de plataforma são empregados. A Diretiva de Trabalho em Plataforma da UE, em vigor a partir de dezembro de 2024 e com prazo para virar lei nacional em todo o bloco até dezembro de 2026, estende uma presunção relativa de emprego ao trabalho de plataforma de forma mais ampla. Os mecanismos diferem, mas a direção é a mesma: os reguladores estão estreitando quem conta como contratado, então uma classificação que se manteve há alguns anos pode não se manter hoje.
O que permanece constante e o que muda: o princípio versus as alíquotas
Para os parceiros que operam a folha nesses mercados, a regra é a mesma em todo lugar: o status é decidido por como o trabalho é de fato realizado, não pelo que o contrato o chama. O princípio é fixo, mas os números atrelados a ele não são. As alíquotas de contribuição, o valor da UMA que define as faixas de penalidade, os calendários de entrega, e a cadência trimestral de verificação do REPSE são todos revisados em datas publicadas. A Flux mantém essas alíquotas e prazos atualizados para cada país e executa os cálculos de contribuição, de modo que uma estimativa de custo de reclassificação use os números deste ano, não os do ano passado. O juízo sobre se um trabalhador é realmente um empregado ainda pertence ao consultor e ao cliente.
No México, rotular um contrato como "contratado independente" não protege uma empresa das contribuições retroativas, penalidades, e responsabilidade criminal que se seguem se a relação real for de emprego. A subordinação, ou seja, quem dirige e controla o trabalho, decide se um trabalhador é empregado, e essas consequências são avaliadas com base em como o trabalho é de fato realizado, não no contrato.
*Fontes: Ley Federal del Trabajo (LFT), Arts. 8, 20, 21 sobre a subordinação e a presunção de uma relação de emprego, e Arts. 12, 13 e 15 sobre a proibição da subcontratação de pessoal, a exceção de serviços especializados, e a responsabilidade solidária do cliente, publicados pela Cámara de Diputados (https://www.diputados.gob.mx/LeyesBiblio/pdf/LFT.pdf). Decreto da reforma da terceirização publicado no Diario Oficial de la Federación em 23 de abril de 2021 (https://dof.gob.mx/nota_detalle.php?codigo=5616745&fecha=23/04/2021), estabelecendo o registro REPSE junto à Secretaría del Trabajo y Previsión Social (https://repse.stps.gob.mx/). Código Fiscal de la Federación (CFF), Art. 108, defraudación fiscal, prisão de três meses a nove anos por valor defraudado (https://www.diputados.gob.mx/LeyesBiblio/pdf/CFF.pdf). Carga de contribuição patronal do IMSS e do INFONAVIT e exposição à reclassificação conforme a Ley del Seguro Social (https://www.diputados.gob.mx/LeyesBiblio/pdf/LSS.pdf); os valores mostrados são ilustrações redondas, não uma citação. Comparação entre mercados: Ley 12/2021 da Espanha (Ley Rider), em vigor 12 de agosto de 2021; e Diretiva (UE) 2024/2831 sobre a melhoria das condições de trabalho no trabalho em plataforma, em vigor 1 de dezembro de 2024 com transposição nacional com prazo até 2 de dezembro de 2026 (https://www.consilium.europa.eu/en/policies/platform-work-eu/).*

Niko Nurmentaus
Líder de Produto
Publicações Relacionadas


Real-time payroll calculations
White-label embedded payroll
Knowledge base and AI chatbot
Regulation monitoring & updates
Automated tax & social security filings
Customizable UI and pay slips
Employee management
Recurring deductions & contributions