Seus trabalhadores de plataformas são realmente empregados? O Artigo 12.º-A de Portugal e a onda do Supremo Tribunal de 2025
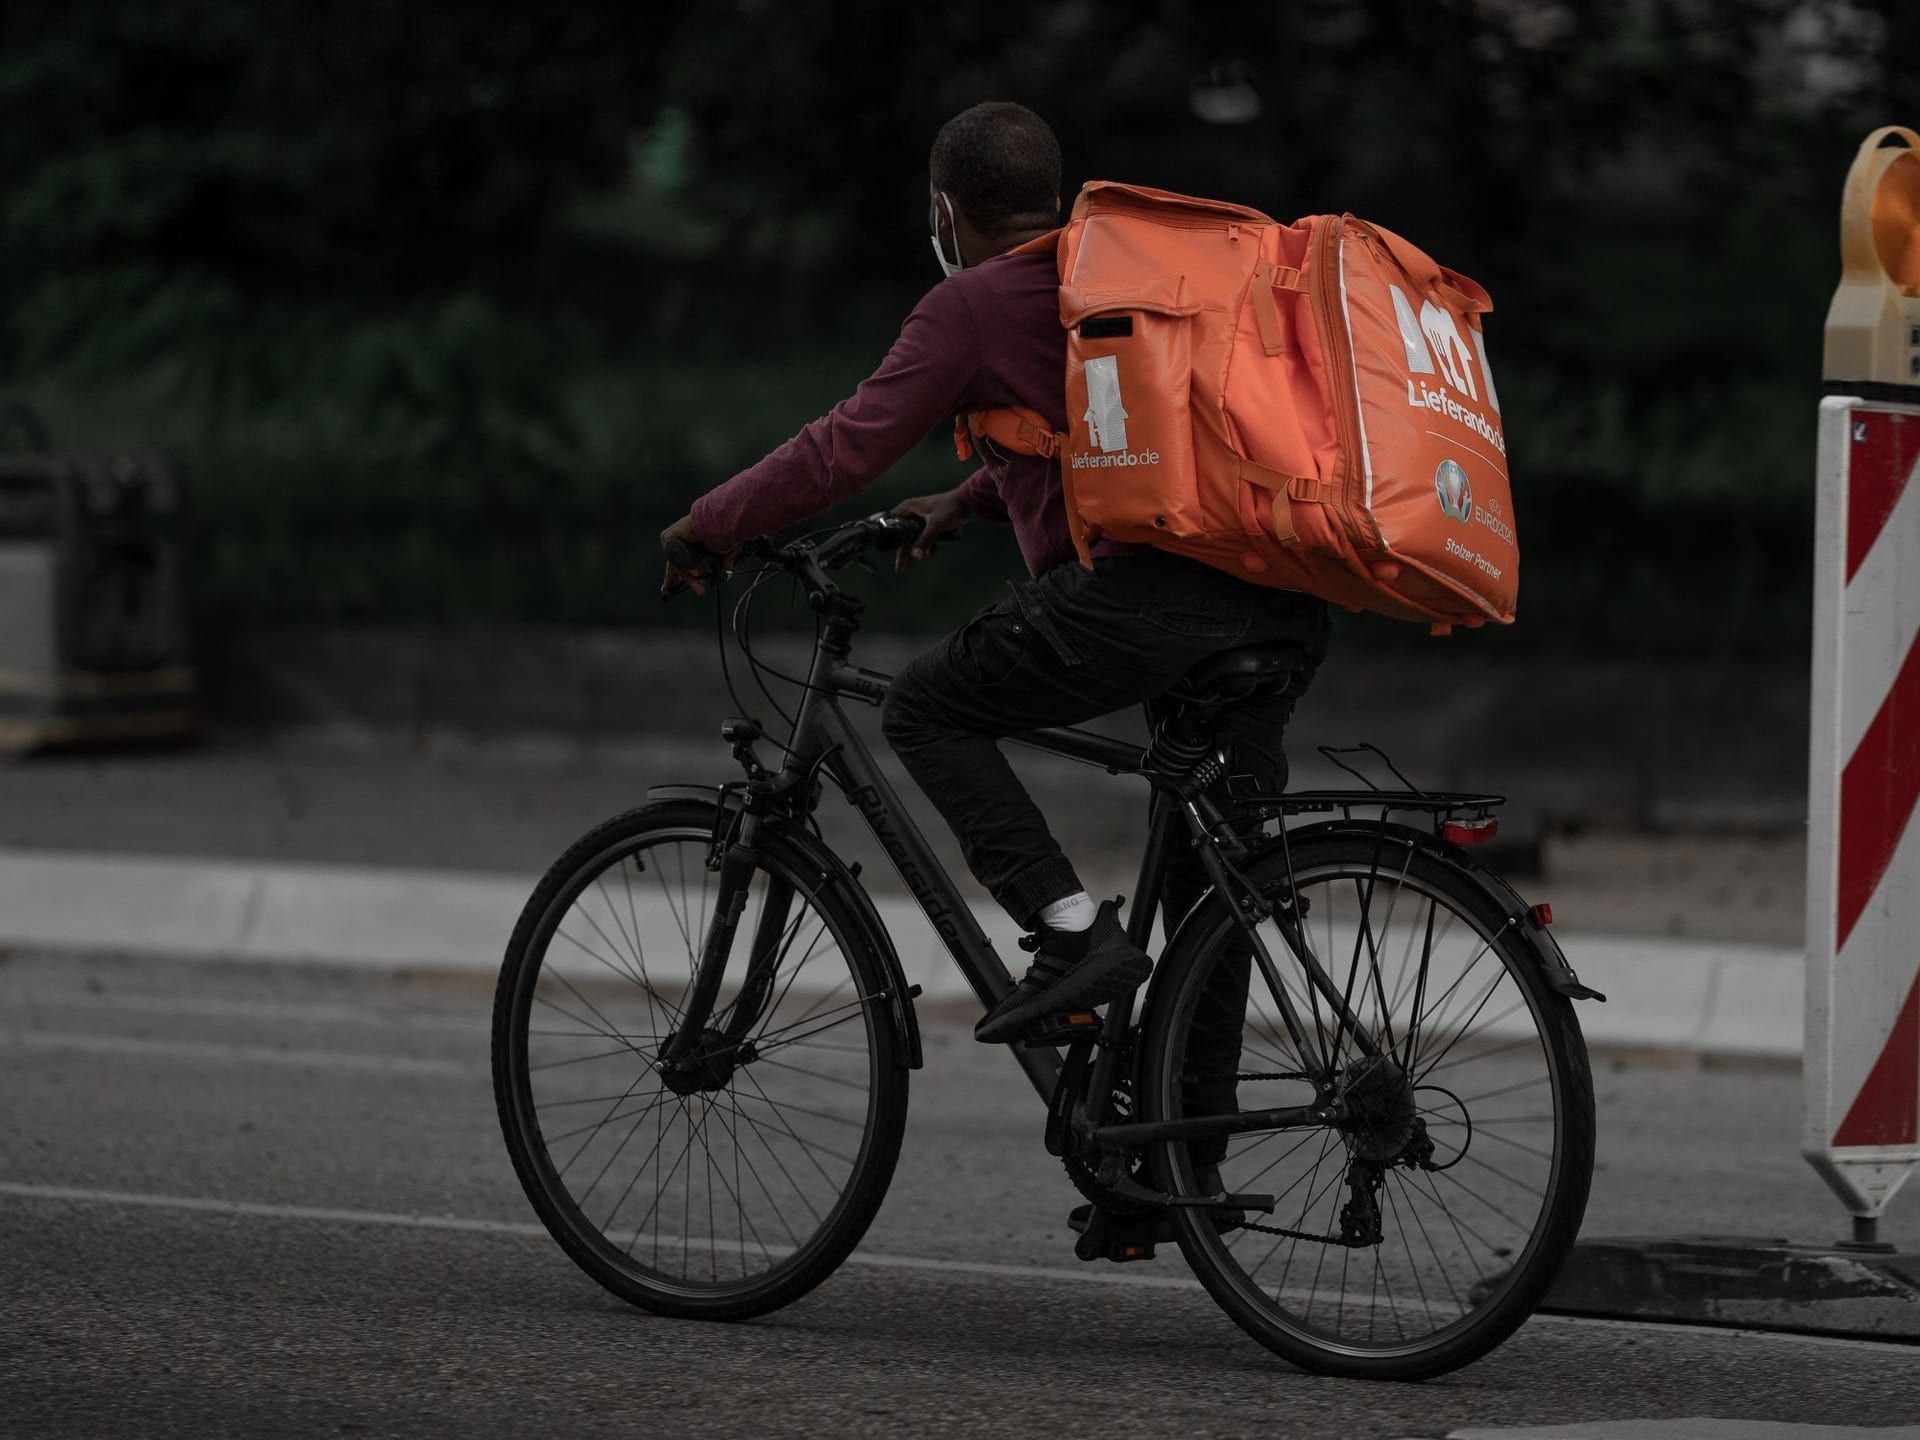
Imagine um entregador de comida ou um motorista de um aplicativo de transporte em Lisboa. Ele se cadastrou por meio de um aplicativo, está classificado como prestador independente, emite fatura pelo seu trabalho e, durante anos, todos os envolvidos o trataram como um prestador de serviços independente. Agora faça a pergunta que os tribunais portugueses passaram 2025 respondendo: essa pessoa é realmente um empregado? Desde 2023, a lei portuguesa não parte de um "não". Parte de um "sim presumido", e coloca sobre a plataforma o ônus de demonstrar o contrário. Para quem administra a folha de pagamento ou as finanças de um negócio que depende de trabalho organizado por meio de aplicativos, essa mudança na presunção de partida é o que importa, porque um empregado traz consigo contribuições para a seguridade social, a totalidade do Código do Trabalho e, potencialmente, anos de contribuições e impostos atrasados a pagar.
Permita-me explicar o que a lei realmente diz, o que o Supremo Tribunal fez com ela ao longo de 2025, e o que significa a reclassificação assim que os números chegam a uma folha de pagamento.
O Artigo 12.º-A inverteu a presunção padrão
A Lei 13/2023, a Agenda do Trabalho Digno, acrescentou o Artigo 12.º-A ao Código do Trabalho, com efeitos a partir de maio de 2023. Cria uma presunção ilidível de que existe um contrato de trabalho entre uma pessoa e uma plataforma digital quando estão presentes algumas de seis características na relação:
A plataforma fixa a remuneração, ou fixa limites máximos e mínimos para ela. A plataforma dirige o trabalho, estabelecendo regras sobre como o prestador se apresenta ou se comporta perante o cliente. A plataforma controla ou supervisiona o trabalho, incluindo em tempo real ou através de gestão algorítmica. A plataforma restringe a autonomia do prestador sobre como organiza o seu trabalho, como escolher horários, aceitar ou recusar tarefas, ou recorrer a substitutos, sustentada por sanções. A plataforma exerce poderes próprios de um empregador, incluindo a disciplina, como desativar uma conta. Os equipamentos e ferramentas utilizados pertencem à plataforma.
Três detalhes tornam isso poderoso. Primeiro, basta que estejam presentes "algumas" das seis, não todas, de modo que o limiar para acionar a presunção é baixo. Segundo, se aplica independentemente de como as partes tenham denominado a relação, então classificar alguém como prestador de serviços independente nos termos e condições não serve de nada. Terceiro, cobre expressamente as plataformas de transporte de passageiros (TVDE), não apenas as de entregas. A plataforma pode ilidir a presunção, mas apenas demonstrando que o prestador trabalha genuinamente com autonomia real, livre do controle, da direção e da disciplina da plataforma. E errar nisso não é um assunto civil discreto: o emprego dissimulado em plataformas é classificado como uma contraordenação muito grave, e os infratores reincidentes enfrentam a perda de subsídios públicos e de fundos europeus, bem como a proibição de participar em concursos públicos por até dois anos.
Como as decisões do Supremo Tribunal de 2025 aplicaram a presunção
Uma lei que consta dos livros é uma coisa. O que mudou o perfil de risco é que, ao longo de 2025, o Supremo Tribunal de Justiça (STJ) de Portugal proferiu uma série de decisões que aplicavam o Artigo 12.º-A aos maiores nomes do setor, e o aplicou contra as plataformas.
No caso da Glovo, o STJ sustentou que, quando se verificam algumas das características do Artigo 12.º-A, em concreto, que o principal instrumento de trabalho pertence à plataforma e que a plataforma fixa a remuneração máxima e mínima, presume-se a existência de um contrato de trabalho, e para escapar a ela a plataforma deve demonstrar que o estafeta trabalha genuinamente com autonomia efetiva. O Tribunal revogou a decisão de improcedência do tribunal da relação e se alinhou com a ação do Ministério Público para reconhecer a relação de trabalho. Uma decisão posterior do STJ sobre a Uber resolveu um ponto em que as plataformas vinham se apoiando: a presunção alcança as relações que começaram antes de maio de 2023, desde que as características relevantes continuassem depois da entrada em vigor da disposição. Assim, "nossos motoristas começaram antes da lei" não é uma via de escape. Individualmente, cada uma é persuasiva mais do que universalmente vinculativa, mas, em conjunto, indicam exatamente como o supremo tribunal lê a lei, e a direção é uma só.
O que realmente custa a reclassificação
É aqui que deixa de ser um debate jurídico e se torna um problema de folha de pagamento. Quando se determina que um trabalhador de plataformas é um empregado, aplicam-se as partes compatíveis da totalidade do Código do Trabalho: a remuneração mensal mínima (€920 no continente para 2026), as férias pagas, os subsídios de férias e de Natal que compõem o ano de 14 pagamentos de Portugal, os limites do tempo de trabalho, a proteção contra a demissão sem justa causa e a cobertura por acidentes de trabalho.
O maior custo, no entanto, são as contribuições e os impostos. A remuneração de um empregado está sujeita a contribuições para a Segurança Social, de aproximadamente 23,75 por cento a cargo do empregador e 11 por cento retidos do trabalhador, mais a retenção de IRS na fonte. Em uma reclassificação, essa obrigação não começa na data da sentença; pode remontar a todo o período em que a relação existiu com essas características, razão pela qual a decisão sobre o alcance temporal importa tanto. Uma plataforma que operou com milhares de entregadores "autônomos" não enfrenta um único contracheque corrigido, mas contribuições e impostos em atraso de toda uma força de trabalho, além da exposição à contraordenação por cima de tudo isso.
Mais um grupo deveria estar atento: este não é um problema apenas para as aplicativos de renome. A lei alcança qualquer negócio cujo modelo organize o trabalho individual por meio de um aplicativo sob sua própria marca, e estende expressamente a presunção através de intermediários, de modo que encaminhar os trabalhadores por meio de um intermediário de mão de obra não afasta o risco dos livros. O tribunal decide quem é o empregador.
O que isso significa se você administra a folha de pagamento em Portugal
Em Portugal, a questão da classificação que as plataformas antes definiam agora pende contra elas por padrão e é aplicada pelo Supremo Tribunal. Se um empregador fixa a remuneração, gerencia os trabalhadores por meio de um algoritmo, os disciplina pelo aplicativo ou lhes fornece as ferramentas, esses trabalhadores são presumidos empregados, e continuar tratando-os como prestadores de serviços independentes constitui uma classificação incorreta. A consequência é uma força de trabalho com contribuições para a seguridade social, retenção do imposto de renda e obrigações de 14 pagamentos, potencialmente com caráter retroativo.
Essa segunda metade, a de gerenciá-la, é a parte para a qual a Flux foi construída. Assim que um trabalhador é empregado, nós o tratamos como tal: a base de contribuição da Segurança Social, as taxas do empregador e do trabalhador, a retenção de IRS, os subsídios de férias e de Natal, e o piso do salário mínimo, tudo aplicado corretamente a partir da data de classificação que a situação exigir. Não podemos tomar a decisão de classificação por um negócio; se um determinado trabalhador é empregado é uma questão jurídica sobre como esse arranjo específico opera, decidida pelos fatos e, em última instância, pelos tribunais. Mas, assim que essa decisão é tomada e a resposta é "empregado", a Flux gerencia a folha de pagamento e as contribuições que daí decorrem, corretamente e a partir da data exigida.

Niko Nurmentaus
Líder de Produto
Publicações Relacionadas
Real-time payroll calculations
White-label embedded payroll
Knowledge base and AI chatbot
Regulation monitoring & updates
Automated tax & social security filings
Customizable UI and pay slips
Employee management
Recurring deductions & contributions