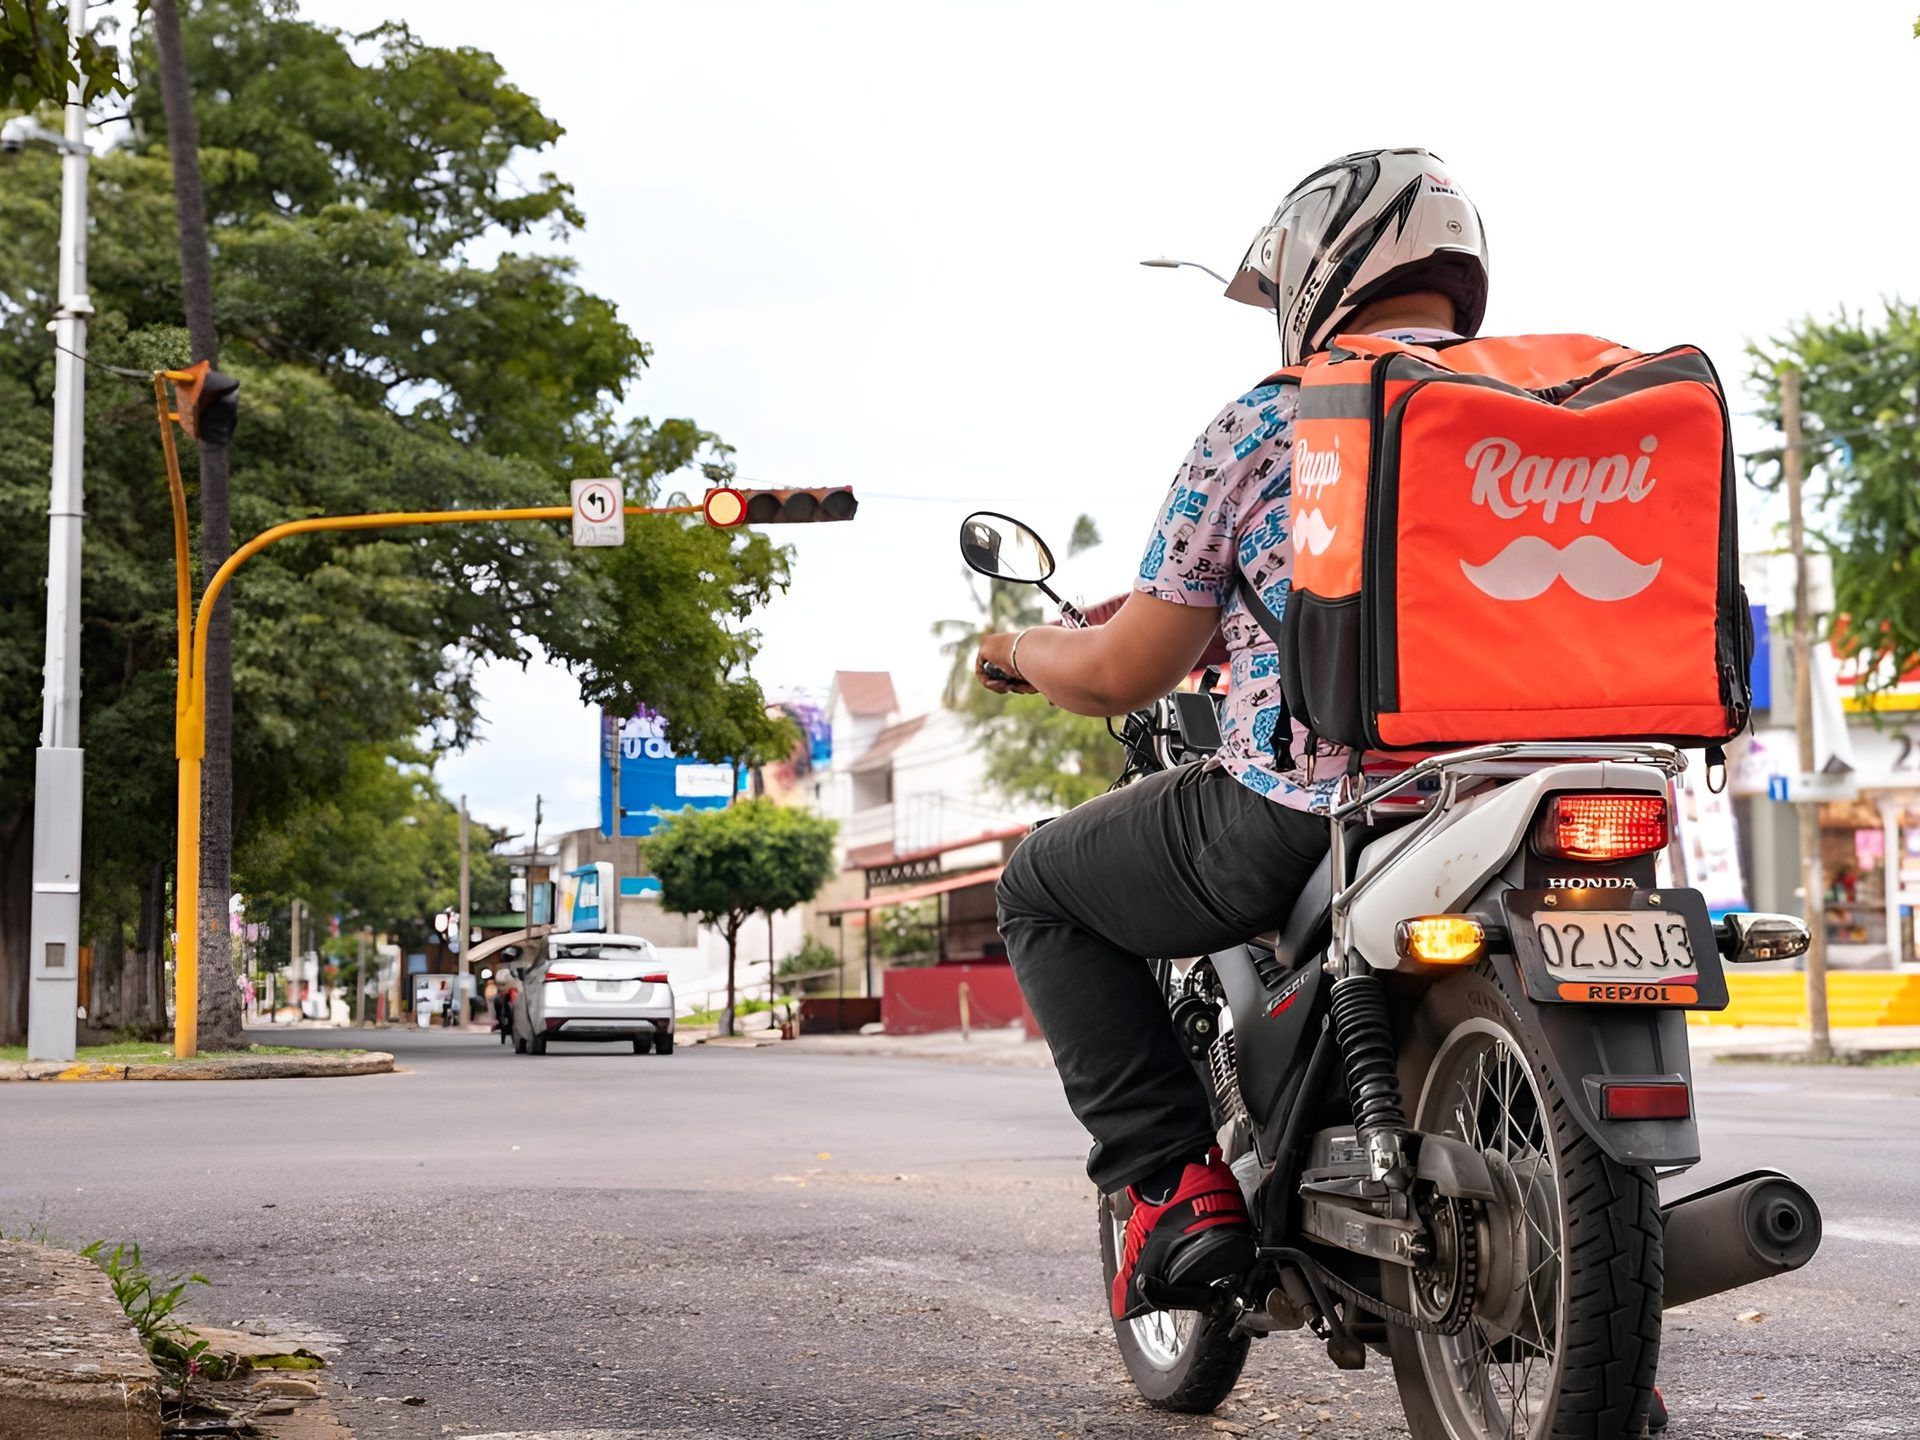
En México, que un trabajador sea empleado o contratista independiente lo decide cómo se realiza efectivamente el trabajo, no cómo se llame el contrato. Un arreglo común paga a los trabajadores por honorarios: el trabajador se registra como profesional independiente, emite una factura mensual, y ambas partes tratan el arreglo como un contrato de servicios en lugar de un empleo. Si el IMSS, el instituto de seguridad social, audita el arreglo y encuentra que la empresa dirigió el trabajo, el IMSS reclasifica al trabajador como empleado desde su primer día. Lo que decide el resultado no es la factura ni el contrato de servicios, sino si la empresa dirigió y controló el trabajo, que es la prueba legal llamada subordinación.
Esa brecha entre el contrato y la realidad es lo que crea la exposición: contribuciones de seguridad social atrasadas, impuestos atrasados, reclamos laborales, y en algunos casos responsabilidad penal. La ley mexicana resuelve la cuestión sobre los hechos del trabajo, no la etiqueta del papeleo (primacía de la realidad).
La subordinación decide la relación, no el contrato
Un concepto decide la cuestión en el derecho laboral mexicano: la subordinación. Conforme a la Ley Federal del Trabajo, una relación de trabajo es la prestación de un trabajo personal subordinado a cambio de un salario (LFT Art. 20), y la ley presume que existe una relación laboral entre quien presta el trabajo y quien lo recibe (LFT Art. 21). Un trabajador se define como quien presta a otro un servicio personal subordinado (LFT Art. 8). La carga recae en la empresa para probar que el trabajador no es un empleado; no en el trabajador para probar que lo es.
La subordinación no tiene que ver con los títulos del puesto ni con cómo se etiqueta el pago; tiene que ver con la dirección y el control: quién fija el horario, quién decide cómo se hace el trabajo, si la persona puede rechazar asignaciones, y si la persona depende de esta única empresa para su ingreso. Los tribunales mexicanos aplican lo que llaman la primacía de la realidad. Si una persona se presenta cuando la empresa lo dice, trabaja de la forma en que la empresa lo dirige, y realmente no puede decir que no, eso es una relación laboral, como sea que se titule el contrato.
Lo que separa a un contratista genuino de un empleado es el control, la exclusividad y el horario, no el tipo de trabajo. Una contadora con diez clientes que cierra la contabilidad mensual de una empresa en su propio horario es una contratista genuina. Esa misma contadora que trabaja 40 horas a la semana para una empresa, bajo su gerente de finanzas, usando sus sistemas, es una empleada en todo salvo en el nombre.
Por qué las empresas usan honorarios, y por qué el ahorro no sobrevive a una auditoría
La vía de honorarios es popular porque parece más barata. Un contratista factura por servicios, agrega IVA que la empresa puede recuperar, y maneja su propio impuesto sobre la renta. La empresa no debe alta ante el IMSS, ni aportación de vivienda al INFONAVIT, ni impuesto sobre nómina estatal, ni aguinaldo (la gratificación de fin de año obligatoria) ni acumulación de vacaciones. Sobre un salario mensual de MXN$50,000, esos costos omitidos agregan aproximadamente un 30 por ciento, cerca de MXN$15,000 al mes, para un empleador de oficina. Ese ahorro es la razón por la que las empresas usan la vía de honorarios. También es dinero que se le debe al IMSS, al INFONAVIT, y a las autoridades fiscales, y por eso esas agencias persiguen la clasificación errónea de forma agresiva.
Si la sustancia de la relación es el empleo, ninguno de esos ahorros sobrevive a una auditoría, porque la etiqueta del contrato no ofrece protección alguna.
Qué cambió la reforma del outsourcing de 2021
Bajo la otra estructura común, una empresa contrata trabajadores a través de un tercero. La reforma del outsourcing, publicada en el diario oficial el 23 de abril de 2021, cambió las reglas para esa estructura. La reforma prohibió la subcontratación de personal, el suministro de los propios trabajadores de una empresa para operar bajo la dirección de otra empresa (LFT Art. 12). Las agencias de personal y los intermediarios laborales que simplemente colocan personas bajo el control del cliente ya no están permitidos.
Lo que sigue siendo legal es más estrecho. Un proveedor puede prestar servicios especializados u obras especializadas que no forman parte del negocio central del cliente, siempre que el proveedor esté registrado en el REPSE, el registro público de proveedores de servicios especializados que lleva el ministerio del trabajo, la STPS (LFT Art. 13). Una empresa de limpieza, una firma de seguridad, o un proveedor de servicios administrados de TI aún puede enviar a sus propios trabajadores a un sitio del cliente. Aplican tres condiciones: el proveedor debe estar registrado en el REPSE, el servicio debe caer fuera de la actividad principal del cliente, y el proveedor, no el cliente, debe dirigir a esos trabajadores. El cliente también tiene responsabilidad solidaria por las obligaciones laborales y de seguridad social del proveedor con esos trabajadores (LFT Art. 14; LSS Art. 15 A), y debe verificar el registro del proveedor cada vez que paga por el servicio.
El efecto práctico es que una empresa ya no puede evitar ser el empleador subcontratando su propia plantilla. Si esos trabajadores realizan las actividades centrales de la empresa bajo su dirección, se les considera sus empleados conforme a la ley mexicana.
El costo de una reclasificación: contribuciones atrasadas, prestaciones, y exposición penal
Considere un trabajador de tiempo completo pagado MXN$40,000 al mes por honorarios durante dos años. Una auditoría del IMSS reclasifica al trabajador como empleado, con efecto retroactivo al primer día de la relación dos años antes. Las cuotas patronales de seguridad social y las aportaciones patronales de vivienda son de alrededor del 23 por ciento del salario para un empleador de oficina, y más en actividades de mayor riesgo. Las contribuciones atrasadas por sí solas ascienden a aproximadamente el 23 por ciento del salario mensual de MXN$40,000 a lo largo de 24 meses, cerca de MXN$223,000. Los recargos y la actualización por inflación aplican a lo largo de todo el período, elevando el total aún más. Estas cifras son ilustrativas, pero el orden de magnitud es realista, y el mismo pasivo aplica a cada trabajador mal clasificado.
Las contribuciones de seguridad social atrasadas son solo la primera de tres consecuencias, y una empresa reclasificada puede enfrentar las tres a la vez:
- Laboral: salarios y prestaciones atrasados desde la verdadera fecha de inicio, antigüedad, reparto de utilidades (PTU), e indemnización si se deja ir a la persona.
- Fiscal: retención de ISR atrasada que la empresa debió haber deducido, más recargos, y deducciones rechazadas sobre las facturas del contratista.
- Penal: pagar salario como honorarios para evitar las contribuciones puede tratarse como defraudación fiscal conforme al Código Fiscal de la Federación, que se castiga con tres meses a nueve años de prisión según el monto involucrado (CFF Art. 108).
Multiplique eso por un equipo de diez mal clasificados de la misma forma, y un ahorro de apariencia modesta se convierte en un pasivo de siete cifras para la empresa, más exposición penal para sus representantes legales o directores.
España y la UE están endureciendo las reglas de los contratistas sobre el mismo principio
México no es un caso atípico. La Ley Rider de España, en vigor desde agosto de 2021, creó una presunción de que los repartidores de plataformas de reparto son empleados. La Directiva de Trabajo en Plataformas de la UE, vigente desde diciembre de 2024 y que debe estar en la ley nacional en todo el bloque para diciembre de 2026, extiende una presunción desvirtuable de empleo al trabajo en plataformas de forma más amplia. Los mecanismos difieren, pero la dirección es la misma: los reguladores están estrechando quién cuenta como contratista, de modo que una clasificación que se sostuvo hace unos años puede no sostenerse hoy.
Qué permanece constante y qué cambia: el principio frente a las tasas
Para los socios que operan nómina en estos mercados, la regla es la misma en todas partes: el estatus lo decide cómo se realiza efectivamente el trabajo, no cómo lo llame el contrato. El principio es fijo, pero los números adheridos a él no. Las tasas de contribución, el valor de la UMA, los calendarios de presentación, y las reglas del registro REPSE se revisan todos en fechas publicadas. Flux mantiene esas tasas y plazos vigentes para cada país y corre los cálculos de contribución, de modo que una estimación de costo de reclasificación usa los números de este año, no los del año pasado. El juicio de si un trabajador es realmente un empleado sigue perteneciendo al asesor y al cliente.
En México, etiquetar un contrato como "contratista independiente" no protege a una empresa de las contribuciones atrasadas, las sanciones, y la responsabilidad penal que siguen si la relación real es el empleo. La subordinación, es decir, quién dirige y controla el trabajo, decide si un trabajador es un empleado, y esas consecuencias se determinan sobre cómo se realiza efectivamente el trabajo, no sobre el contrato.

Niko Nurmentaus
Líder de Producto
Posts Relacionados
Cálculos de nómina en tiempo real
Nómina integrada de marca blanca
Base de conocimiento y chatbot de IA
Monitoreo y actualizaciones de regulaciones
Declaraciones automáticas de impuestos y seguridad social
UI y recibos de pago personalizables
Gestión de empleados
Deducciones y contribuciones recurrentes