Dipendente o collaboratore autonomo in Messico: perché l'etichetta sul contratto non lo decide
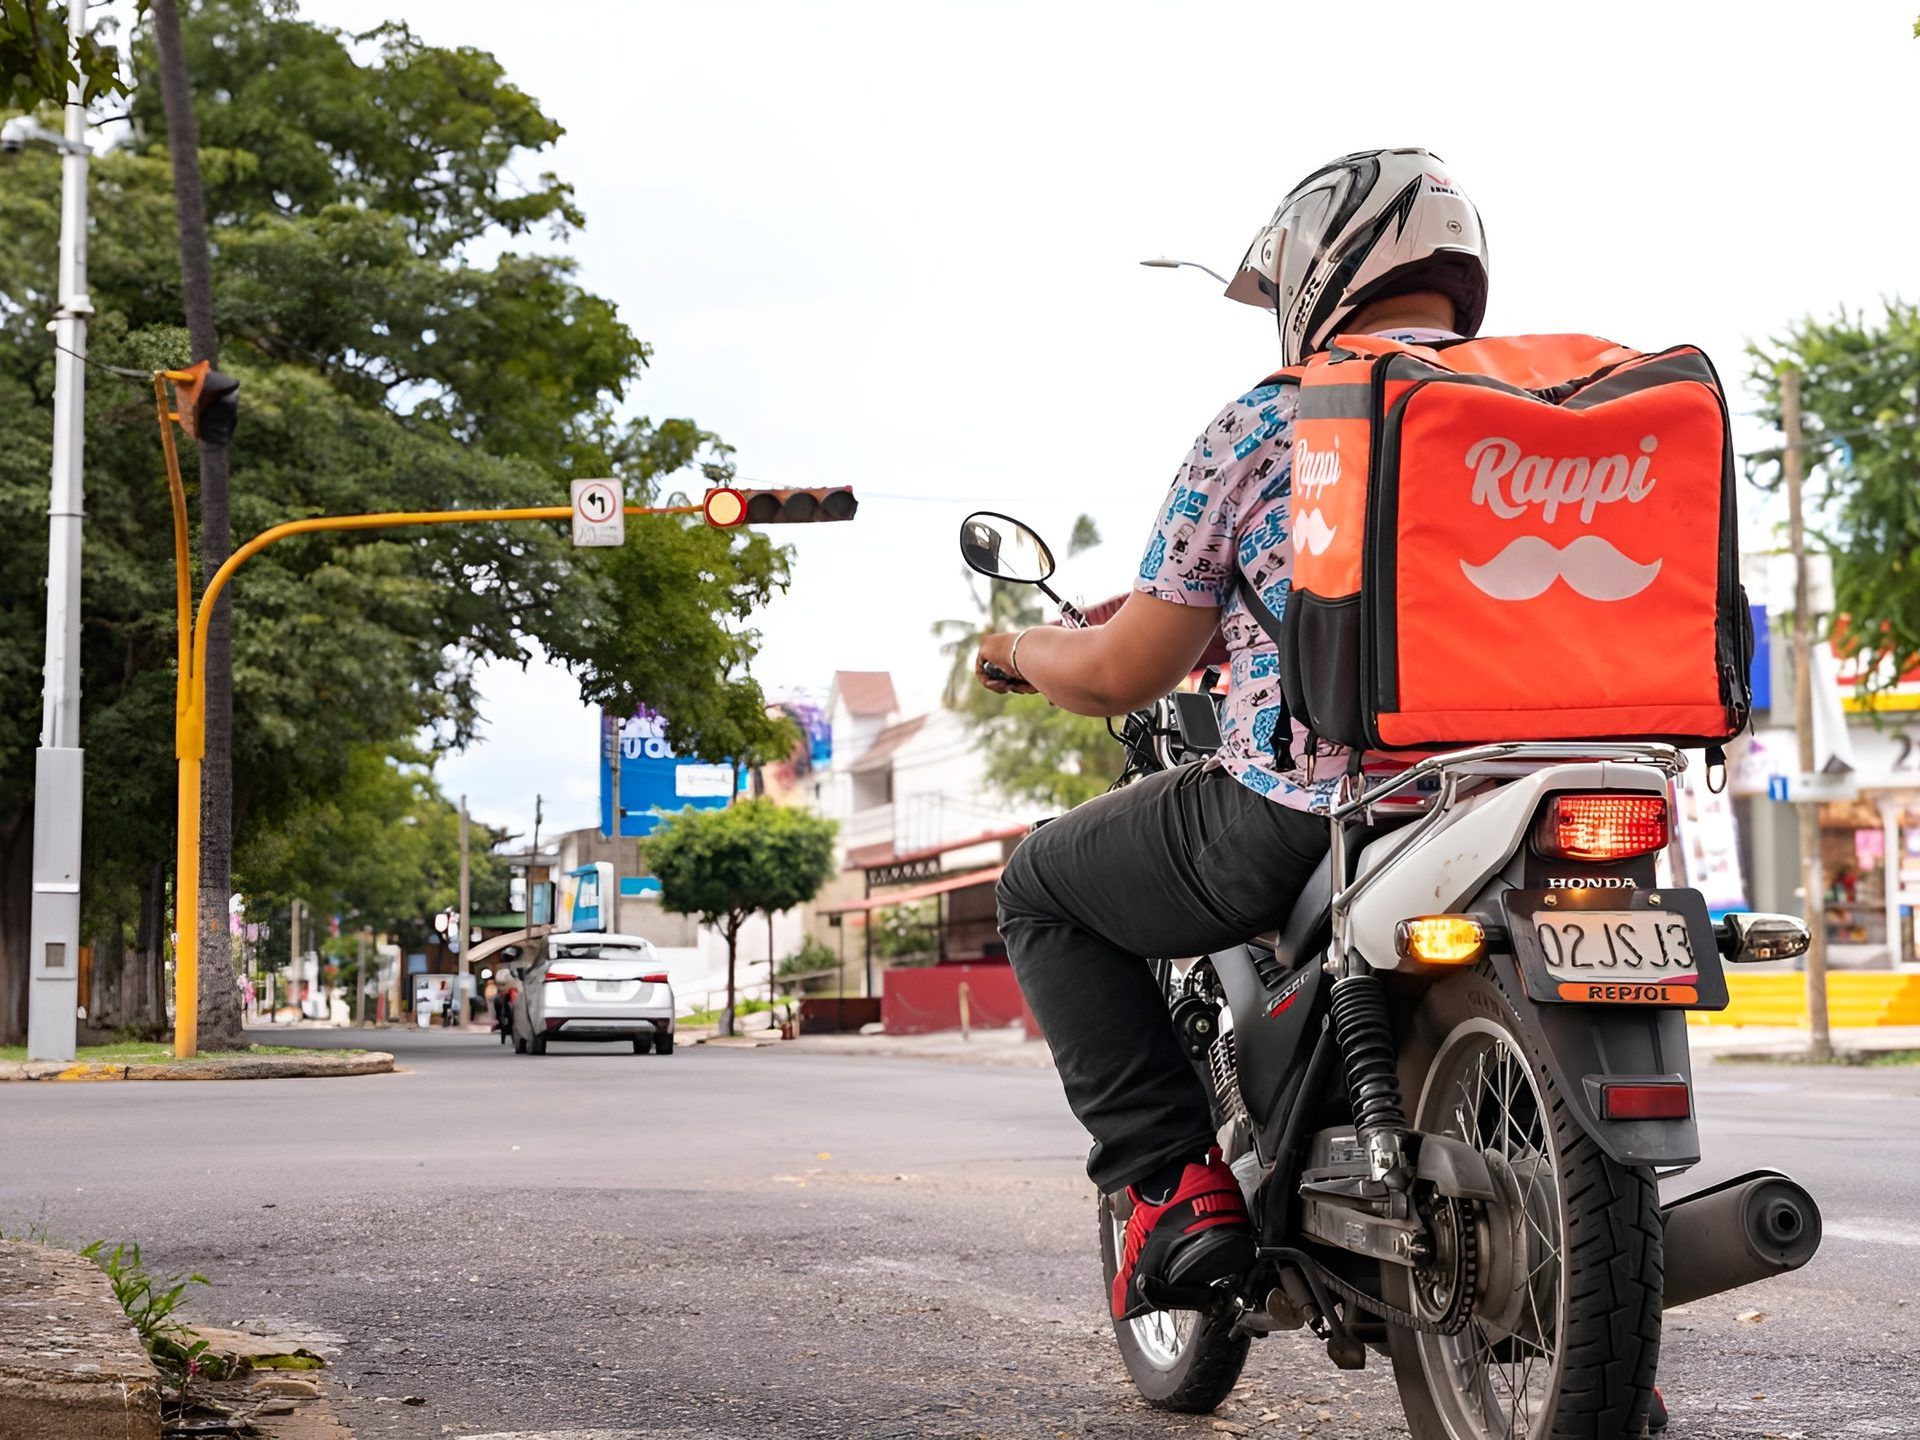
In Messico, se un lavoratore sia un dipendente o un collaboratore autonomo è deciso da come il lavoro è effettivamente svolto, non da come è chiamato il contratto. Un'intesa comune paga i lavoratori por honorarios: il lavoratore si registra come professionista autonomo, emette una fattura mensile, ed entrambe le parti trattano l'intesa come un contratto di servizi anziché come un lavoro subordinato. Se l'IMSS, l'istituto di previdenza sociale, controlla l'intesa e riscontra che l'azienda dirigeva il lavoro, l'IMSS riqualifica il lavoratore come dipendente dal suo primo giorno. Ciò che decide l'esito non è la fattura o il contratto di servizi, ma se l'azienda dirigeva e controllava il lavoro, che è il test giuridico chiamato subordinación.
Quel divario tra il contratto e la realtà è ciò che crea l'esposizione: contributi previdenziali arretrati, imposte arretrate, vertenze di lavoro, e in alcuni casi responsabilità penale. La legge messicana risolve la questione sui fatti del lavoro, non sull'etichetta delle carte (primacía de la realidad).
La subordinación decide il rapporto, non il contratto
Un concetto decide la questione nel diritto del lavoro messicano: la subordinazione (subordinación). In base alla Ley Federal del Trabajo, un rapporto di lavoro è la prestazione di un lavoro personale e subordinato in cambio di uno stipendio (LFT Art. 20), e la legge presume che esista un rapporto di lavoro subordinato tra la persona che svolge il lavoro e la persona che lo riceve (LFT Art. 21). Un lavoratore è definito come qualcuno che presta un servizio personale e subordinato a un altro (LFT Art. 8). L'onere è a carico dell'azienda di provare che il lavoratore non è un dipendente; non è a carico del lavoratore provare di esserlo.
La subordinazione non riguarda i titoli di ruolo o come è etichettata la retribuzione; riguarda la direzione e il controllo: chi fissa l'orario, chi decide come si svolge il lavoro, se la persona può rifiutare incarichi, e se la persona dipende da quest'unica azienda per il proprio reddito. I tribunali messicani applicano ciò che chiamano la primacía de la realidad, il primato della realtà. Se una persona si presenta quando l'azienda dice, lavora nel modo in cui l'azienda dirige, e non può davvero dire di no, quello è un rapporto di lavoro subordinato, qualunque sia il titolo del contratto.
Ciò che separa un genuino collaboratore autonomo da un dipendente è il controllo, l'esclusività e l'orario, non il tipo di lavoro. Una contabile con dieci clienti che chiude i libri mensili di un'azienda secondo il proprio orario è una genuina collaboratrice autonoma. La stessa contabile che lavora 40 ore a settimana per un'unica azienda, sotto il suo responsabile finanziario, usando i suoi sistemi, è una dipendente in tutto tranne che nel nome.
Perché le aziende usano gli honorarios, e perché il risparmio non sopravvive a un controllo
La via degli honorarios è popolare perché sembra più economica. Un collaboratore fattura per servizi, aggiunge l'IVA che l'azienda può recuperare, e gestisce la propria imposta sul reddito. L'azienda non deve alcuna iscrizione IMSS, alcun contributo abitativo INFONAVIT, alcuna imposta statale sui salari, e alcun aguinaldo (la tredicesima obbligatoria) o maturazione di ferie. Su una cifra mensile di MXN$50.000, quei costi omessi sono all'incirca il 15-20 percento del totale. Quel risparmio è il motivo per cui le aziende usano la via degli honorarios. È anche denaro dovuto all'IMSS, all'INFONAVIT e alle autorità fiscali, ed è per questo che quelle agenzie perseguono l'errata classificazione in modo aggressivo.
Se la sostanza del rapporto è di lavoro subordinato, nessuno di quei risparmi sopravvive a un controllo, perché l'etichetta sul contratto non offre alcuna protezione.
Cosa ha cambiato la riforma sull'outsourcing del 2021
Nell'altra struttura comune, un'azienda assume lavoratori tramite un terzo. La riforma sull'outsourcing, pubblicata nella gazzetta ufficiale il 23 aprile 2021, ha cambiato le regole per quella struttura. La riforma ha vietato la subcontratación de personal, la fornitura dei propri lavoratori di un'azienda perché operino sotto la direzione di un'altra azienda (LFT Art. 12). Le agenzie di somministrazione e gli intermediari di manodopera che si limitano a collocare persone sotto il controllo del cliente non sono più consentiti.
Ciò che resta lecito è più ristretto. Un fornitore può erogare servizi specializzati o opere specializzate che non fanno parte del business core del cliente, purché il fornitore sia iscritto nel REPSE, il registro pubblico dei fornitori di servizi specializzati tenuto dal ministero del lavoro, la STPS (LFT Art. 13). Un'impresa di pulizie, una società di sicurezza, o un fornitore di servizi IT gestiti può ancora inviare i propri lavoratori presso la sede di un cliente. Si applicano tre condizioni: il fornitore deve essere iscritto al REPSE, il servizio deve esulare dall'attività principale del cliente, e il fornitore, non il cliente, deve dirigere quei lavoratori. Il cliente detiene inoltre la responsabilità solidale per gli obblighi di lavoro e previdenziali del fornitore (LFT Art. 15), e deve verificare l'iscrizione del fornitore ogni trimestre.
L'effetto pratico è che un'azienda non può più evitare di essere il datore di lavoro esternalizzando la propria forza lavoro. Se quei lavoratori svolgono le attività core dell'azienda sotto la sua direzione, sono considerati suoi dipendenti in base alla legge messicana.
Il costo di una riqualificazione: contributi arretrati, benefici, ed esposizione penale
Si consideri un lavoratore a tempo pieno pagato MXN$40.000 al mese por honorarios per due anni. Un controllo IMSS riqualifica il lavoratore come dipendente, con effetto retroattivo al primo giorno del rapporto due anni prima. I contributi previdenziali e abitativi a carico del datore di lavoro sono circa il 30 percento della base retributiva. I soli contributi arretrati ammontano a circa il 30 percento della retribuzione mensile di MXN$40.000 su 24 mesi, circa MXN$288.000. Le maggiorazioni (recargos) e l'adeguamento all'inflazione si applicano sull'intero periodo, aumentando ulteriormente il totale. Queste cifre sono illustrative, ma l'ordine di grandezza è realistico, e la stessa responsabilità si applica a ciascun lavoratore mal classificato.
I contributi previdenziali arretrati sono solo la prima di tre conseguenze, e un'azienda riqualificata può affrontarle tutte e tre contemporaneamente:
- Lavoro: retribuzioni e benefici arretrati dalla reale data di inizio, anzianità, partecipazione agli utili (PTU), e liquidazione se la persona viene licenziata.
- Fisco: ritenuta ISR arretrata che l'azienda avrebbe dovuto detrarre, più maggiorazioni, e deduzioni disconosciute sulle fatture del collaboratore.
- Penale: pagare uno stipendio come onorari per evitare i contributi può essere trattato come defraudación fiscal, frode fiscale, ai sensi del Codice fiscale della Federazione, punibile con da tre mesi a nove anni di reclusione a seconda dell'importo coinvolto (CFF Art. 108).
Si moltiplichi ciò per una squadra di dieci persone mal classificate allo stesso modo, e un risparmio dall'aspetto modesto diventa una passività a sette cifre per l'azienda, oltre all'esposizione penale per i suoi rappresentanti legali o amministratori.
La Spagna e l'UE stanno inasprendo le regole sui collaboratori sullo stesso principio
Il Messico non è un caso isolato. La Ley Rider spagnola, in vigore dall'agosto 2021, ha creato una presunzione che i fattorini delle piattaforme di consegna siano dipendenti. La Direttiva UE sul lavoro tramite piattaforme, in vigore da dicembre 2024 e da recepire nella legge nazionale in tutto il blocco entro dicembre 2026, estende una presunzione relativa di subordinazione al lavoro tramite piattaforme più in generale. I meccanismi differiscono, ma la direzione è la stessa: i regolatori stanno restringendo chi conta come collaboratore autonomo, quindi una classificazione che reggeva qualche anno fa potrebbe non reggere oggi.
Cosa resta costante e cosa cambia: il principio contro le aliquote
Per i partner che elaborano buste paga in questi mercati, la regola è la stessa ovunque: lo status è deciso da come il lavoro è effettivamente svolto, non da come lo chiama il contratto. Il principio è fisso, ma i numeri ad esso collegati non lo sono. Le aliquote contributive, il valore della UMA che fissa le fasce delle sanzioni, i calendari di presentazione, e la cadenza trimestrale della verifica REPSE sono tutti rivisti in date pubblicate. Flux mantiene aggiornate quelle aliquote e scadenze per ciascun paese ed esegue i calcoli contributivi, così che una stima del costo di riqualificazione usi i numeri di quest'anno, non quelli dell'anno scorso. Il giudizio se un lavoratore sia davvero un dipendente spetta ancora al consulente e al cliente.
In Messico, etichettare un contratto "collaboratore autonomo" non protegge un'azienda dai contributi arretrati, dalle sanzioni e dalla responsabilità penale che seguono se il rapporto reale è di lavoro subordinato. La subordinazione, ossia chi dirige e controlla il lavoro, decide se un lavoratore è un dipendente, e quelle conseguenze sono valutate su come il lavoro è effettivamente svolto, non sul contratto.
*Fonti: Ley Federal del Trabajo (LFT), Artt. 8, 20, 21 sulla subordinazione e la presunzione di un rapporto di lavoro subordinato, e Artt. 12, 13 e 15 sul divieto di subappalto di personale, l'eccezione dei servizi specializzati, e la responsabilità solidale del cliente, pubblicati dalla Cámara de Diputados (https://www.diputados.gob.mx/LeyesBiblio/pdf/LFT.pdf). Decreto della riforma sull'outsourcing pubblicato nel Diario Oficial de la Federación il 23 aprile 2021 (https://dof.gob.mx/nota_detalle.php?codigo=5616745&fecha=23/04/2021), che istituisce il registro REPSE presso la Secretaría del Trabajo y Previsión Social (https://repse.stps.gob.mx/). Código Fiscal de la Federación (CFF), Art. 108, defraudación fiscal, reclusione da tre mesi a nove anni a seconda dell'importo frodato (https://www.diputados.gob.mx/LeyesBiblio/pdf/CFF.pdf). Carico contributivo IMSS e INFONAVIT del datore di lavoro ed esposizione da riqualificazione secondo la Ley del Seguro Social (https://www.diputados.gob.mx/LeyesBiblio/pdf/LSS.pdf); le cifre mostrate sono illustrazioni arrotondate, non una citazione. Confronto tra mercati: Ley 12/2021 spagnola (Ley Rider), in vigore dal 12 agosto 2021; e Direttiva (UE) 2024/2831 sul miglioramento delle condizioni di lavoro nel lavoro tramite piattaforme, in vigore dal 1 dicembre 2024 con recepimento nazionale dovuto entro il 2 dicembre 2026 (https://www.consilium.europa.eu/en/policies/platform-work-eu/).*

Niko Nurmentaus
Responsabile di prodotto
Articoli correlati


Real-time payroll calculations
White-label embedded payroll
Knowledge base and AI chatbot
Regulation monitoring & updates
Automated tax & social security filings
Customizable UI and pay slips
Employee management
Recurring deductions & contributions