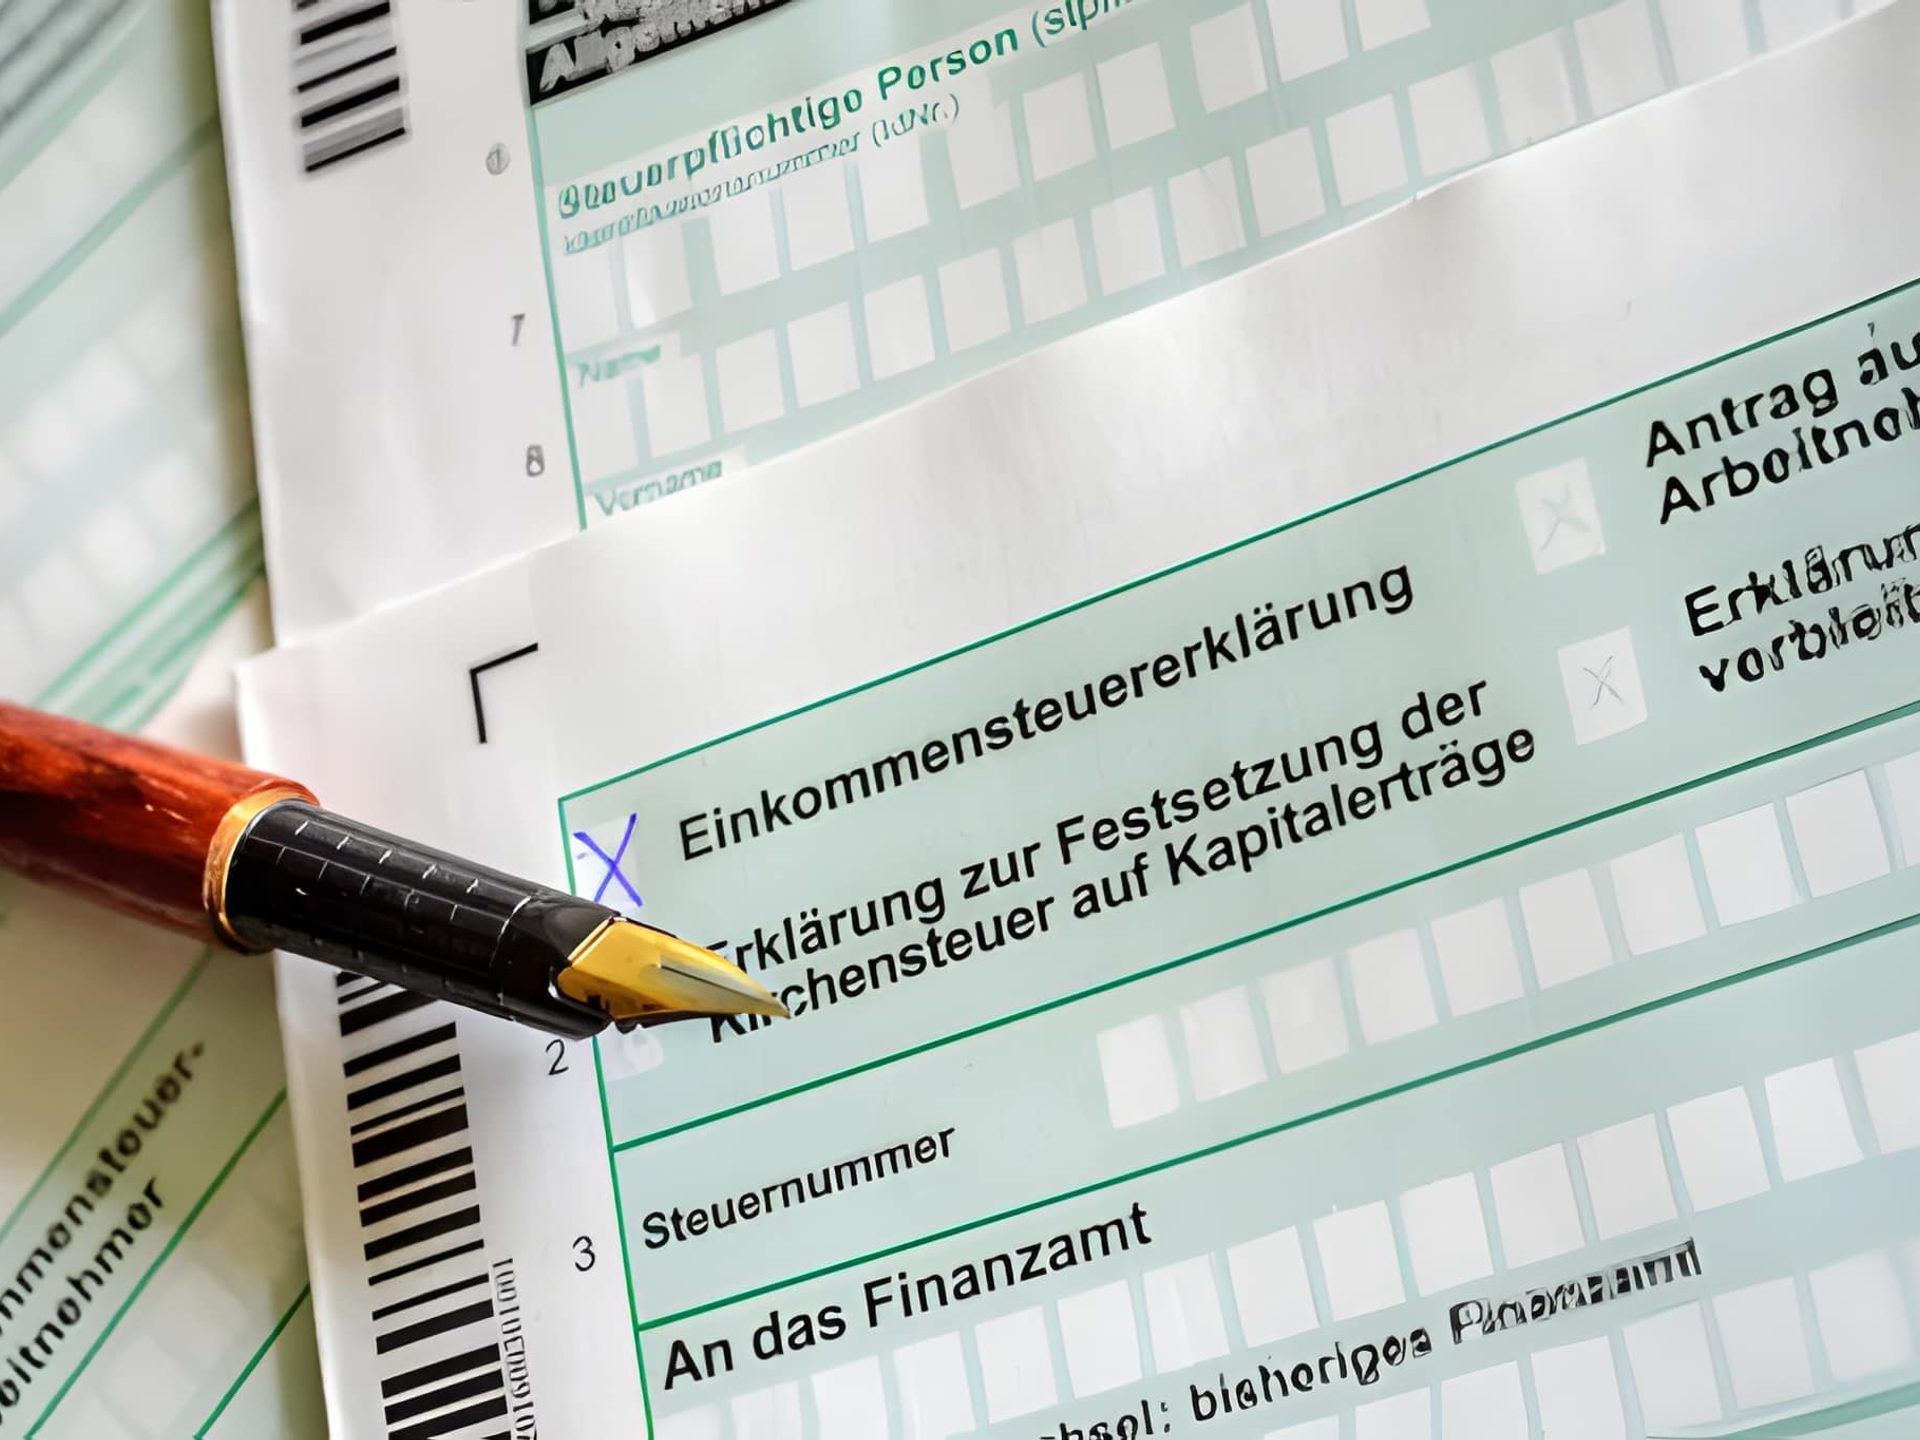
Lohnsteuer (niemiecki podatek od wynagrodzeń) to zaliczka na roczny podatek dochodowy pracownika (Einkommensteuer), a nie płaski procent wynagrodzenia brutto. Co miesiąc pracodawca potrąca szacunek rocznego podatku dochodowego i przekazuje kwotę do urzędu skarbowego (Finanzamt) do 10. dnia następnego miesiąca. Pracownik później rozlicza szacunek względem prawdziwej liczby w rocznym zeznaniu podatkowym. Miesięczne potrącenie wynika z rocznej, progresywnej taryfy, rozłożonej na okres rozliczeniowy. Poniższe sekcje przedstawiają, jak oblicza się ten szacunek.
Sześć klas podatkowych i jak są przypisywane
Każdy pracownik jest umieszczany w jednej z sześciu klas podatkowych (Steuerklassen). Pracodawca nie wybiera klasy ani nie zbiera formularza dla niej. Klasa, ulgi pracownika i status podatku kościelnego są pobierane elektronicznie z bazy ELStAM organu podatkowego (federalnego elektronicznego rejestru podatku od wynagrodzeń) przy użyciu numeru podatkowego pracownika i daty urodzenia.
Sześć klas:
- I: samotny, rozwiedziony lub owdowiały. Wartość domyślna.
- II: samotni rodzice, którzy otrzymują dodatkową kwotę ulgi.
- III i V: podział dla par małżeńskich o nierównych dochodach. Wyżej zarabiający bierze klasę III i większą ulgę; niżej zarabiający bierze klasę V i mniejszą.
- IV: pary małżeńskie o podobnych dochodach, każde opodatkowane tak, jakby było samotne.
- VI: druga lub kolejna praca. Klasa VI nie przyznaje podstawowej ulgi, więc potrącenie jest tu najwyższe.
Kluczową kwestią jest to, że klasa podatkowa zmienia miesięczne potrącenie, a nie rzeczywisty roczny podatek pary. Podział III/V obniża miesięczne potrącenie wyżej zarabiającego i podnosi potrącenie niżej zarabiającego, ale prawdziwa łączna odpowiedzialność jest rozliczana w rocznym zeznaniu. Klasa decyduje tylko o tym, kto ile płaci z góry w ciągu roku. Rząd sporządził plan wycofania podziału III/V od 2030 roku i przeniesienia tych par do klasy IV z współczynnikiem (Faktorverfahren, który rozkłada potrącenie proporcjonalnie do dochodu każdego małżonka). To przeniesienie zostało skreślone z ustawodawstwa i nie obowiązuje; kombinacja III/V pozostaje dostępna, a żadna data rozpoczęcia nie jest ustalona.
Taryfa podatku dochodowego: kwota wolna od podatku i cztery strefy stawek
Roczny podatek dochodowy jest obliczany z jednej ciągłej formuły (EStG Art. 32a), a nie z tabeli płaskich przedziałów. Na 2026 rok formuła ma cztery strefy, dla samotnego podatnika:
- Do 12 348 EUR: podstawowa kwota wolna od podatku (Grundfreibetrag). Brak jakiegokolwiek podatku dochodowego.
- 12 349 EUR do 69 878 EUR: strefa liniowo-progresywna. Stawka krańcowa zaczyna się od 14% tuż powyżej ulgi i rośnie w sposób ciągły do 42%.
- 69 879 EUR do 277 825 EUR: płaskie 42% od każdego dodatkowego euro.
- Od 277 826 EUR: 45%, przedział nieformalnie zwany Reichensteuer.
To są stawki krańcowe: każda stawka obowiązuje tylko dla euro wewnątrz swojej własnej strefy, nigdy dla całego dochodu. Dla pary małżeńskiej rozliczającej się wspólnie progi się podwajają (stawka 42% zaczyna się przy 139 758 EUR), ponieważ ich połączony dochód podlegający opodatkowaniu jest połowiony, opodatkowany i podwajany.
Dopłata solidarnościowa i podatek kościelny
Dwie kolejne kwoty są obliczane jako procent podatku dochodowego, a nie wynagrodzenia brutto.
Dopłata solidarnościowa (Solidaritätszuschlag) to 5,5% podatku dochodowego, ale tylko powyżej progu (Freigrenze). Na 2026 rok pracownik nie jest winien dopłaty, dopóki roczny podatek dochodowy nie osiągnie 20 350 EUR (samotny) lub 40 700 EUR (małżeństwo). Powyżej tego progu obowiązuje stopniowe wprowadzanie, zanim pełne 5,5% zacznie obowiązywać. W praktyce mniej więcej 90% podatników nie płaci dopłaty, a tylko wyżej zarabiający nadal są ją winni.
Podatek kościelny (Kirchensteuer) dotyczy zarejestrowanych członków kościoła pobierającego podatek. Stawka to 8% podatku dochodowego w Bawarii i Badenii-Wirtembergii oraz 9% w pozostałych krajach związkowych. Status członkostwa kościelnego pracownika jest zapisany w ELStAM, więc lista płac potrąca podatek kościelny automatycznie dla zarejestrowanego członka, a nie dla kogokolwiek innego. Pracownik przestaje być winien podatek kościelny tylko przez formalne opuszczenie kościoła (Kirchenaustritt).
Przykład obliczeniowy: samotny pracownik w klasie I
Weźmy pracownika w klasie I na 48 000 EUR brutto rocznie, bez dzieci i bez członkostwa kościelnego.
Krok pierwszy, ulgi. Zanim zastosuje się taryfę, dwie kwoty są odejmowane od brutto: odliczenie emerytalne na składki na ubezpieczenie społeczne (Vorsorgepauschale) i standardowa ryczałtowa kwota pracownika. Powiedzmy, że obniżają one liczbę do mniej więcej 40 000 EUR dochodu podlegającego opodatkowaniu. (Zaokrąglone, dla ilustracji.)
Krok drugi, taryfa. Pierwsze 12 348 EUR jest nieopodatkowane. Tylko pozostałe około 27 650 EUR wchodzi do formuły, opodatkowane stawkami rosnącymi od 14%. Roczny podatek dochodowy to mniej więcej 7000 EUR. (Poglądowe i wyraźnie zaokrąglone; dokładna liczba jest produkowana przez formułę EStG Art. 32a.)
Krok trzeci, stawka efektywna. 7000 EUR podatku od 48 000 EUR brutto to stawka efektywna około 15%. Ustawowa stawka górna to 42%, ale potrącona kwota jest bliska 15% brutto, ponieważ Grundfreibetrag i strefa niskiej stawki pozostawiają pierwszą dużą część dochodu nieopodatkowaną lub lekko opodatkowaną. Stawka efektywna od całego brutto jest zatem znacznie poniżej stawki krańcowej, która obowiązuje dla górnych euro dochodu.
Krok czwarty, okres. Podzielmy roczny podatek przez dwanaście dla miesięcznego Lohnsteuer, mniej więcej 580 EUR. Składki na ubezpieczenie społeczne oraz, dla członków, podatek kościelny to odrębne potrącenia na tym samym pasku wynagrodzeń.
Trzy komplikacje: rozliczenie, reforma Vorsorgepauschale i powiązane dodatki
Trzy cechy obliczenia wymagają uwagi poza miesięczną formułą.
Po pierwsze, miesięczne potrącenie jest tylko szacunkiem podatku za rok, nigdy ostateczną liczbą. Klasa podatkowa ustala miesięczne potrącenie, ale prawdziwa roczna odpowiedzialność każdej osoby jest ustalana osobno w zeznaniu podatkowym (Einkommensteuererklärung) składanym po zakończeniu roku. Te dwie rzadko zgadzają się co do centa, a różnica wraca do pracownika jako zwrot lub jest pobierana jako dopłata. Różnica jest największa, gdy dochód jest nierówny w ciągu roku lub między małżonkami: druga praca, małżeństwo lub rozwód w środku roku albo podział III/V każde sprawiają, że płaski miesięczny szacunek rozchodzi się z progresywnym rocznym obliczeniem.
Po drugie, Vorsorgepauschale zostało zreformowane na 2026 rok. Vorsorgepauschale to odliczenie na składki emerytalne, zdrowotne i pielęgnacyjne, które obniża wynagrodzenie podlegające opodatkowaniu, zanim zastosuje się taryfę. Do 2025 roku lista płac mogła sięgnąć po płaską wersję minimalną, Mindestvorsorgepauschale, gdy nie miała rzeczywistych danych o składkach pracownika. Od 2026 roku ta wersja minimalna znika: rzeczywiste składki pracownika na ubezpieczenie społeczne są przekazywane przez ELStAM i używane bezpośrednio, więc odliczenie odzwierciedla teraz to, co każdy pracownik faktycznie płaci. Pracownicy z prywatnym ubezpieczeniem zdrowotnym lub wyższymi dochodami, których rzeczywiste składki najbardziej różnią się od dawnej płaskiej liczby, mogą w rezultacie zobaczyć zmianę swojego Lohnsteuer.
Po trzecie, dopłata solidarnościowa i podatek kościelny są oba obliczane jako procent samego podatku dochodowego, a nie wynagrodzenia brutto. Oznacza to, że błąd w liczbie podatku dochodowego daje proporcjonalny błąd w obu. Jeśli ulga jest zastosowana błędnie, a Lohnsteuer wychodzi zbyt wysoki lub zbyt niski, podatek kościelny (8 lub 9% podatku dochodowego) i dopłata solidarnościowa (5,5% powyżej progu) są błędne w tej samej proporcji. Tych trzech liczb nie można sprawdzić niezależnie, ponieważ dwie z nich są obliczane z pierwszej.
Większość tych liczb zmienia się według opublikowanego harmonogramu. Grundfreibetrag i progi taryfy są aktualizowane w większości lat, Freigrenze dopłaty jest korygowane obok nich, a Vorsorgepauschale zostało przepisane na 2026 rok. Metoda pozostaje ta sama z roku na rok; zmieniają się tylko liczby, na których działa.
Ujmując całe obliczenie w jednym miejscu: niemiecki podatek od wynagrodzeń to progresywny podatek roczny, rozłożony na dwanaście miesięcy i skorygowany o klasę podatkową i ulgi pracownika, z dopłatą solidarnościową i podatkiem kościelnym dodanymi jako procent należnego podatku. Prawidłowe jego wykonanie to głównie kwestia używania liczb z bieżącego roku, a nie z zeszłego. Flux utrzymuje formułę taryfy i każdą ulgę aktualnymi dla każdego cyklu rozliczeniowego, dzięki czemu partner prowadzący niemiecką listę płac nie musi śledzić rocznych zmian ani obliczać podatku od wynagrodzeń ręcznie.
*Źródła: Niemiecka taryfa podatku dochodowego i jej cztery strefy stawek na 2026 rok, w tym Grundfreibetrag 12 348 EUR, stawka 42% od 69 879 EUR i przedział 45% od 277 826 EUR, są ustalone przez Einkommensteuergesetz (EStG Art. 32a) i potwierdzone względem Finanztip i taxmaro dla liczb na 2026 rok. Dopłata solidarnościowa pozostaje 5,5% podatku dochodowego z Freigrenze na 2026 rok 20 350 EUR (samotny) i 40 700 EUR (małżeństwo), według Die Techniker (TK) i Deutsche Handwerks Zeitung. Podatek kościelny 8% (Bawaria i Badenia-Wirtembergia) lub 9% (pozostałe kraje związkowe) jest regulowany przez krajowe Kirchensteuergesetze. Klasy podatkowe i pobranie ELStAM podążają za EStG Art. 38b; odroczenie planowanego przeniesienia III/V na Faktorverfahren jest raportowane przez Deutscher Bundestag i lohnsteuer-kompakt.de. Reforma Vorsorgepauschale na 2026 rok i liczby z przykładu obliczeniowego opierają się na przewodnikach badawczych Flux dotyczących niemieckich podatków i potrąceń. Liczby odzwierciedlają rok podatkowy 2026 i mają charakter poglądowy.*

Mehmood Deshmukh
CTO i współzałożyciel
Powiązane wpisy



Obliczenia płac w czasie rzeczywistym
Wbudowana obsługa płac w modelu white-label
Baza wiedzy i chatbot AI
Monitorowanie i aktualizacje przepisów
Automatyczne deklaracje podatkowe i ubezpieczeń społecznych
Konfigurowalny interfejs i paski wynagrodzeń
Zarządzanie pracownikami
Cykliczne potrącenia i składki